作者:宋荟伊丨李璟如
随着香港人才政策持续有效推行,不少内地人士赴港工作生活、展业投资,跨境税务问题随之而来,常见的一类问题是:取得香港身份、每年在内地居住不足183天,是否就不再是内地税务居民?一则税务案例给出了实务提醒:
王先生为北京户籍,已取得香港永居;其在北京经营合伙企业并任职,也受雇于香港公司,在两地均有住房,配偶子女长期在北京生活。香港金融账户资料经CRS交换至内地后,税务机关发现其长期按非居民身份申报。
虽然王先生在内地未满183天、在香港亦未满180天,税务机关仍根据户籍、家庭、任职、企业权益和主要资产,认定其为内地有住所个人;报道同时认定其符合香港居民条件,遂适用《安排》的加比规则。由于家庭和重要经济联系集中在内地,王先生最终在《安排》下归属于内地,并就未申报的香港工资、投资收益等境外所得补缴税款及滞纳金[1]。
该案说明:1.即便是香港永居也可能仍构成内地税务居民;2.配偶和子女的生活、学习所在也是税务关注的因素;3.CRS交换信息是税务机关启动核查的重要线索。实践中,两地税务居民身份的认定和适用是一个复杂的问题,本文将依次回答:赴港人士是否构成香港税务居民?成为香港税务居民可以排除内地税务义务吗?同时构成双重居民的情况下,如何协调及履行税务合规义务。
|
【文章速览】 一、何种人士属于“香港税务居民”? (一)香港身份≠香港永久居民≠香港税务居民 (二)香港税务居民=香港合法逗留身份+满足特定居住情形 二、何种人士仍构成“内地税务居民”? (一)构成香港税务居民,不当然排除内地居民个人规则的适用 (二)内地税务居民的构成标准 (三)离岸信托新规下的特别提示 (四)六年规则的适用 三、同时构成双重居民:如何协调、抵免、完税? (一)《安排》的适用 (二)香港税务居民身分证明书(CoR)的作用 四、中港跨境人士的CRS申报实务 五、常见问题速答 |
一、什么情况下属于“香港税务居民”?
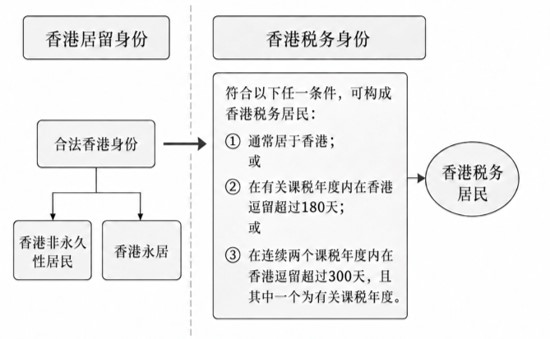
图1:香港居留身份与香港税务身份的判断
香港身份和香港永久居民身份属于入境及居留概念,香港税务居民则属于税务概念。取得香港身份或香港永久居民身份,并不当然构成香港税务居民[2]。
关于香港税务居民身份的判定,个人能否构成《安排》意义上的香港一方居民,则需要满足以下三项标准之一:通常居于香港;在有关课税年度内在香港逗留超过180天;或者在连续两个课税年度内逗留超过300天,其中一个为有关课税年度[3]。
其中,“通常居于香港”不是主观意愿,而是事实判断。香港税务局会关注个人是否在香港拥有或租有可供本人或家人长期生活的住所、实际在港逗留情况、境外是否仍保有住所,以及本人主要在何处生活。因此,非永久居民也可能构成香港税务居民,永久居民也未必当然符合香港税务居民认定。
二、什么情况下仍属于“内地税务居民”?
即使按照前述标准构成《安排》意义上的香港一方居民,也不当然排除内地税法下居民个人的认定。因此,在完成香港一方居民身份分析后,仍需回到内地税法,结合户籍、家庭、经济利益关系及实际居住安排,独立判断个人是否属于内地税法下的税务居民个人。
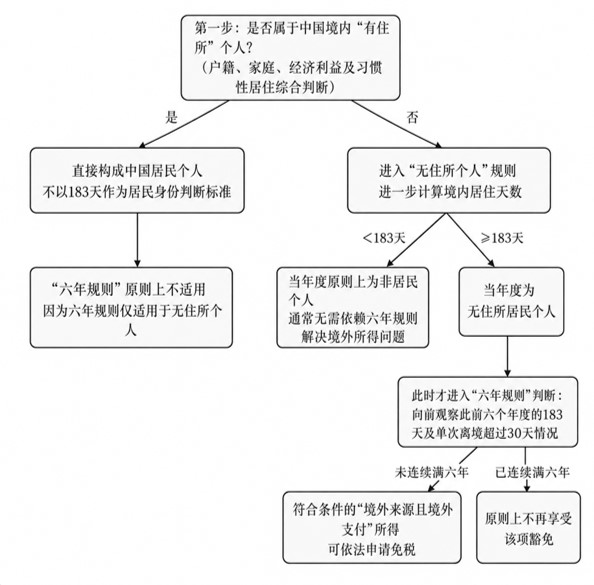
图2:内地居民个人“有住所/无住所—183天—六年规则”判断路径
(一) 第一步:先判断是否属于“有住所个人”
根据《中华人民共和国个人所得税法》,在中国境内有住所,或者无住所但一个纳税年度内在境内居住累计满183天的个人,均为居民个人。两者是并行标准:有住所个人不以183天作为居民身份判断标准;只有无住所个人,才需要进一步计算境内居住天数[4]。
税法上的“住所”不等于拥有内地房产或登记有户籍地址,而是指因户籍、家庭、经济利益关系在内地习惯性居住。判断时通常会综合考虑个人主要生活地、可长期使用的住所、配偶及未成年子女所在地,以及主要工作、企业经营和资产管理地。注销内地户籍、领取回乡证或出售内地住房,可以作为生活重心变化的证据,但任何单一因素都不足以决定居民身份,仍须结合家庭、职业、资产和实际生活安排综合判断。
涉及离岸信托的相关人士还应注意一项新变化。2026年第21号公告第十一条规定,个人即使取得外国国籍或境外长期、永久居留权,如主要经济利益来源于境内,仍可被判定为有住所居民个人。与一般规则相比,该条在离岸信托场景下进一步强化了经济利益因素:移居境外、取得香港永久居留权或注销内地户籍,并不足以当然切断内地税务居民身份,境内企业权益、主要收入及资产收益仍可能成为重要依据[5]。
但“可判定”不等于自动认定,也不能简单理解为只要保留内地资产便属于居民个人。仍须结合《个税法》、实施条例和实际情况综合判断;如个人同时符合香港居民标准,还应根据《安排》的加比规则确定协定居民归属。
|
【典型案例】A先生:取得香港身份,仍可能属于内地居民个人 A先生虽然取得了香港身份,但内地户籍、家庭住所、配偶子女及主要工作仍在内地,每年仅短期赴港。在这种情况下,香港身份不会自动改变其内地“有住所个人”的认定,A先生仍可能属于内地居民个人[6]。 |
(二) 第二步:无住所个人再判断183天
只有整体事实足以支持个人属于内地无住所个人时,才进一步计算相关公历年度内的境内居住天数:不满183天的,原则上属于非居民个人;累计满183天的,则为无住所居民个人。内地税法以公历年度为观察期间,当天在境内停留满24小时才计入居住天数,不足24小时不计入[7]。
|
【典型案例】B女士:生活重心迁港,内地居住不足183天 B女士已将家庭和生活重心迁至香港,注销内地户籍,在内地没有长期住所,每年仅因出差或探亲短期返回内地,累计居住不足183天。在上述事实持续且一致的情况下,B女士通常不构成内地居民个人;但其取得内地来源所得时,内地仍可能依法征税。 |
(三) 第三步:六年规则影响哪些境外所得?
无住所个人在境内居住满183天后,已是当年度居民个人。“六年规则”不会使其重新变成非居民个人,而是决定符合条件的境外所得是否暂不纳入内地个人所得税征税范围。
按照现行规则,无住所个人当年度在境内居住满183天,但此前六年中任一年度在境内居住不满183天,或有一次离境超过30天的,经向主管税务机关备案,其符合条件的境外来源且由境外单位或个人支付的所得,可以免予缴纳个人所得税。判断时向前观察此前六个年度[8]。
该规则首先以无住所为前提,其次仅适用于“境外来源且境外支付”的所得。收入汇入香港账户,或付款主体注册在境外,并不足以当然满足条件;工资薪金仍需结合实际履职地点、雇主关系和成本承担判断。
三、同时构成双重居民时,如何协调、抵免和完税?
根据两地税务居民的判定规则,个人可能仅构成内地或香港一方居民,也可能同时构成双重居民。在构成双重居民的情况下,应当如何协调身份、适用规则并完税?
(一) 两地分别判断后,可能出现三种状态
仅构成内地一方居民:原则上按照内地居民个人规则申报境内外所得;如取得香港应税所得,仍需按香港的来源地规则和相应税目处理[9]。
仅构成香港一方居民:适用香港纳税规则,但不排除内地税务机关对其内地来源所得(如内地不动产租金或转让收益、在内地提供服务的报酬、股息及内地企业股权转让所得等)征税。[10]
同时符合双重居民标准:两地均可能产生申报、扣缴或纳税义务。此时不由个人自行选择,而应进入双重居民协调机制 — 《安排》通过加比规则的适用分配征税权,以避免双重征税,并防止偷漏税。
(二) 双重居民如何适用加比规则?
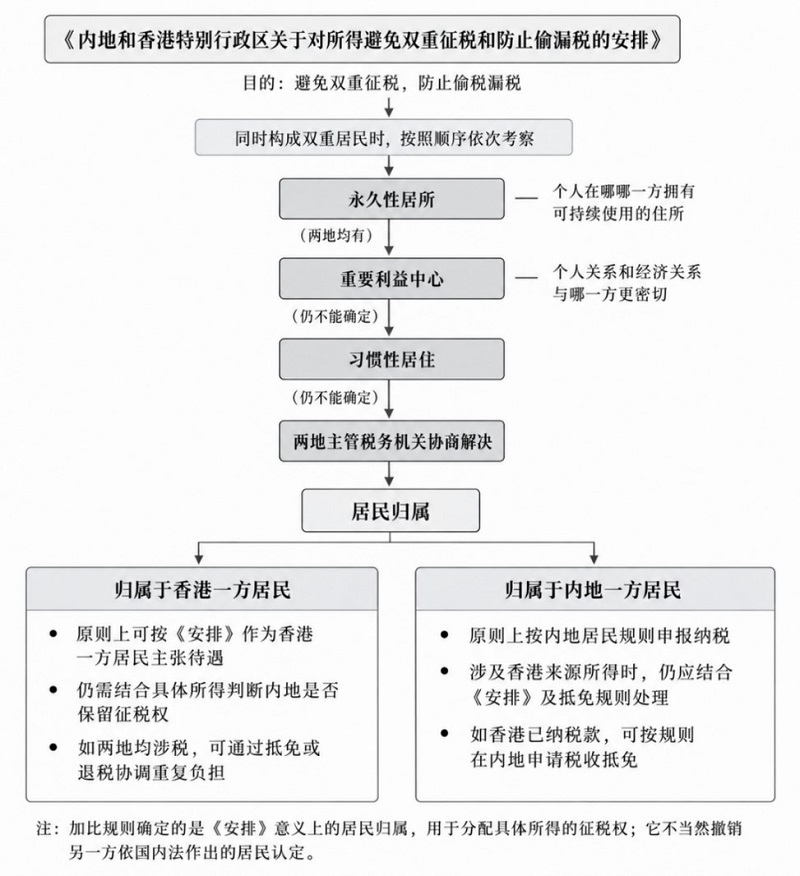
图3:《安排》下双重居民的判断和申报路径
个人同时符合内地和香港的居民标准时,不能自行选择居民身份,而应按照《安排》的“加比规则”确定协定居民归属。判断顺序为:永久性住所、重要利益中心、习惯性居处;如仍无法确定,由两地主管税务机关协商解决[11]。
加比规则只确定个人在适用《安排》时归属于内地还是香港,并不意味着其全部收入只在该方纳税。不同收入仍须按照《安排》的具体条款分别判断征税权。
|
【典型案例】C先生:同时符合两地标准,最终归属于香港 C先生保留内地户籍,在有关香港课税年度内在港逗留超过180天,并在两地均有可长期使用的住所,因此同时符合两地居民标准。由于其配偶子女、主要工作及日常生活均在香港,个人和经济关系与香港更为密切,C先生在《安排》下可被视为香港一方居民。其在香港工作取得的工资原则上由香港征税,但其出租深圳房产取得的租金,内地仍有权征税。 |
因此,确定居民归属后,还需按照工资、股息、利息、租金等收入的性质和来源,分别判断由哪一方征税;同一项收入在两地均被征税时,再通过税收抵免等方式减轻重复税负。
(三) 如何落实申报和税收抵免?
在香港纳税,不代表在内地一定无需申报。如果个人在《安排》下属于内地居民,其香港来源收入在香港缴税后,仍可能需要纳入内地申报;已缴纳的香港税款,可以抵免同一项收入对应的内地税款[12]。
|
【典型案例】D女士:香港已缴税,内地如何抵免 D女士在香港工作并逗留超过180天,在两地均有长期住所,但其配偶子女、家庭生活和主要经济联系仍在内地,因此在《安排》下更可能归属于内地。假设其香港工资已缴薪俸税8万元,而该项收入按照内地规则计算的税额为12万元,则可抵免8万元,并在内地补缴4万元。抵免金额以该项收入对应的内地税额为上限。 |
申请抵免时,通常应在取得香港所得的次年3月1日至6月30日办理内地申报,并提交完税证明、缴款记录等资料。错缴、已经退还的税款以及滞纳金和罚款不能用于抵免。反过来,香港居民就内地来源所得依法缴纳内地税款后,也可按《安排》及香港税法申请相应抵免。
(四) 居民身分证明书:申请《安排》待遇的正式证明
香港居民身分证明书(Certificate of Resident Status,简称“CoR”)由香港税务局签发,用于证明申请人在有关期间符合《安排》下的香港居民条件,并支持其就特定所得向内地申请相应的税收协定待遇[13]。
个人可向香港税务局申请CoR,通常需要说明申请年度、拟主张协定待遇的收入种类和金额,以及在港住址、逗留天数、工作或经营情况,并按要求提交出入境记录等材料。取得内地工资、股息、利息或其他收入时,可根据相应条款提交CoR,申请免税、优惠税率或其他协定待遇[14]。
CoR是证明香港居民条件的正式文件,但不代表申请人只需在香港纳税,也不当然排除内地居民身份及申报义务。申请人同时符合两地居民标准时,仍须适用加比规则确定协定居民归属,并结合具体收入判断税务处理。
四、中港跨境人士如何做好CRS申报?
从开篇王先生的案例可以看出,经CRS交换的金融账户资料,可能成为内地税务机关发现申报差异并启动税务核查的重要线索。但CRS资料只是核查起点,个人的实际税务居民身份及纳税义务,仍由税务机关根据有关法律和事实判断[15][16]。
现行CRS主要以账户持有人的自我证明为基础。金融机构会结合身份证明、地址及现有KYC资料审核自我证明是否合理,但一般不会代替客户进行完整的税法分析。因此,CRS记录可能与实际情况不一致,例如:
个人仅凭香港证件和地址申报为香港居民,但按内地规则仍属于内地居民个人;
个人迁居香港后未更新原有资料,记录仍显示为内地居民;或者
个人同时符合两地居民标准,却只申报其中一方。
上述情况通常源于规则理解错误、资料填写不完整或情况变化后未及时更新,而不是个人可以任意选择申报地。
香港对CRS的执行正在持续加强。已经通过的2026年修例将自2027年1月1日起强化金融机构的注册、资料保存和违规处罚;如有关条例草案获通过,经修订CRS拟自2028年1月1日起实施,并将扩大可报告金融产品和信息范围、细化尽职调查要求。
届时,取得或重新取得自我证明时,账户持有人须申报全部税务居民辖区,不能仅以税收协定的加比结果为由择一申报[17][18]。这些变化正以更明确的规则和更严格的执行,逐步填补以往因资料有限、更新不及时或审核不足形成的执行空隙。
因此,中港跨境人士应先根据住所、家庭、工作、经济联系和居住天数,判断自己按照两地国内法分别属于哪些地区的税务居民,再据此填写或更新CRS自我证明。个人同时符合两地居民标准时,还应另行分析《安排》及加比规则;需要在内地主张香港居民待遇时,可以申请CoR作为正式证明。
五、常见问题速答
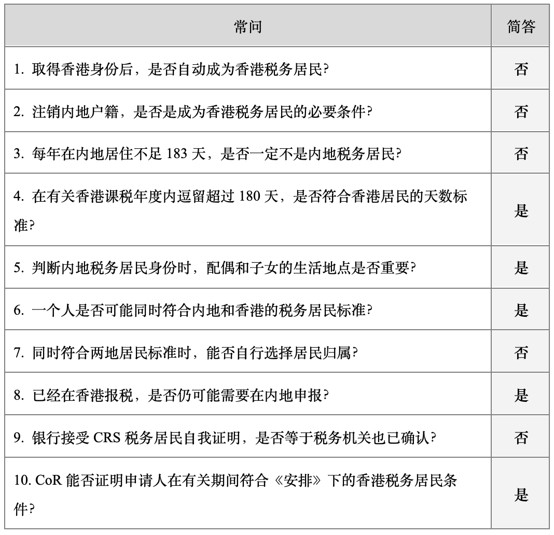
六、结语
对于中港跨境人士,现阶段可以梳理核对三件事:
身份事实:家庭、住所、任职、企业和主要资产实际在哪里;
纳税情况:两地收入是否已正确申报并办理税收抵免;
资料一致性:CRS、KYC、CoR与报税资料是否相互一致。
总之,中港税务居民身份及纳税义务不是只凭身份、183天或是否已在香港报税判断。相关人士既应避免漏报、错报,也应防止因误解规则而重复纳税。此外,税务居民身份并非在取得香港身份时一次确定、终身不变。家庭、任职、企业、资产和居住安排发生变化后,应按年度重新核查两地居民身份及具体申报义务。我们可以协助相关人士梳理相关事实并就跨境税务合规提供建议。
特别声明 |
|
汉坤律师事务所编写《汉坤法律评述》的目的仅为帮助客户及时了解中国或其他相关司法管辖区法律及实务的最新动态和发展,仅供参考,不应被视为任何意义上的法律意见或法律依据。 如您对本期《汉坤法律评述》内容有任何问题或建议,请与汉坤律师事务所以下人员联系: |
|
宋荟伊 电话: +852 6486 0307 |
[1]王哲炜:《个人同时构成内地和香港居民,适用“加比规则”确定税收居民身份》,《中国税务报》,2025年12月5日。
[2]香港入境事务处:《香港身份证》《香港特别行政区居留权资格》。
[3]香港税务局:《内地和香港特别行政区关于对所得避免双重征税和防止偷漏税的安排》常见问题,第4至8问。
[4]《中华人民共和国个人所得税法》第一条;《中华人民共和国个人所得税法实施条例》第二条。
[5]《财政部 税务总局关于离岸信托个人所得税有关事项的公告》(财政部 税务总局公告2026年第21号)第十一条;财政部税政司、税务总局所得税司有关负责人就离岸信托个人所得税有关事项答记者问。
[6]香港税务局前述《安排》常见问题第17至20问,关于双重居民加比规则的假设性示例。
[7]《财政部 税务总局关于在中国境内无住所的个人居住时间判定标准的公告》(财政部 税务总局公告2019年第34号)。
[8]《财政部 税务总局关于在中国境内无住所的个人居住时间判定标准的公告》(财政部 税务总局公告2019年第34号)。
[9]香港税务局:《地域来源征税原则简介》。
[10]《中华人民共和国个人所得税法实施条例》第三条;香港税务局前述《安排》第六条、第十条、第十三条、第十四条,分别涉及不动产所得、股息、财产收益及受雇所得。
[11]《内地和香港特别行政区关于对所得避免双重征税和防止偷漏税的安排》第四条。
[12]《安排》第二十一条;《财政部 税务总局关于境外所得有关个人所得税政策的公告》(财政部 税务总局公告2020年第3号)第三、四、六、七、九、十条(抵免限额、不予抵免项目、申报期间及证明材料)。
[13]香港税务局:《居民身分证明书》(Certificate of Resident Status)说明及申请安排。
[14]《国家税务总局关于发布〈非居民纳税人享受协定待遇管理办法〉的公告》(国家税务总局公告2019年第35号)。
[15]王哲炜:《个人同时构成内地和香港居民,适用“加比规则”确定税收居民身份》,《中国税务报》,2025年12月5日。
[16]香港税务局:《自动交换财务账户资料》及相关自我证明说明。
[17]香港税务局:《自动交换财务账户资料》及相关自我证明说明。
[18]香港税务局:2026年自动交换资料修例及经修订CRS条例草案说明(前者自2027年1月1日起实施;后者拟自2028年1月1日起实施,仍以完成立法为前提)。2026年条例说明;经修订CRS草案说明。OECD:Consolidated text of the Common Reporting Standard (2025),第四节评注第4段,第57—58页:新规则生效后,取得或重新取得自我证明时须申报全部居民辖区;生效前依法适用加比规则的情形,不应一概视为错误申报。


