作者:李胜丨应家[1]
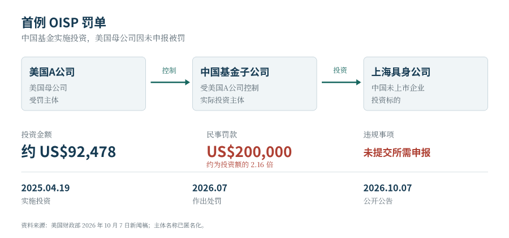
2026年10月7日,美国财政部公布对外投资安全计划(OISP)项下首例民事处罚:美国A公司因未申报其受控外国实体(controlled foreign entity)对具身智能企业的一笔投资,被罚20万美元。这是OISP自2025年1月2日生效后首次公布的处罚案例,对创投机构及中国科技企业具有重要参考意义:即使投资金额较小、交易发生在中国境内,漏报仍可能招致罚款,OISP的合规风险已成为现实。[2]
一、案件要点
根据公告,2025年4月19日,美国A公司间接控制的子公司(subsidiary),一家中国基金,向上海某具身智能科技公司(未上市)(以下简称“上海具身公司”)投资约92,478美元。上海具身公司从事人工智能、机器人及具身智能开发。美国财政部在常规合规及市场监测中发现该交易,认定美国A公司未就其受控外国实体的该笔投资提交所需申报,并于2026年7月作出20万美元民事处罚,约为投资额的2.16倍;2026年10月7日公开公告。[2]
根据31 C.F.R. § 850.701(a)(1),每项违规的民事罚款上限为“经年度通胀调整的固定金额”与“相关交易金额的两倍”中的较高者。2025年1月发布的调整通知列示固定上限为377,700美元。20万美元是本案实际处罚金额,是本案投资款的2.16倍,并未到达根据前述法律规定可以罚款的金额上限,美国财政部也未披露具体裁量依据。[3][5]
二、首例处罚对创投交易的启示
此前已有媒体报道OISP项下的投资审查,此次首例处罚进一步明确了执法信号。对创投市场而言,以下要点值得重点关注:
1. 工商变更的时间不一定是投资完成的时间。公告所列2025年4月19日是交易完成时间,比该中国基金投资上海具身公司的工商变更日期稍早,虽然公告未说明美国财政部具体是如何确定交割日的,这个时间很有可能是投资人实际进行出资且完成股东名册变更的时间。31 C.F.R. § 850.204以相关权益或权利最早转移之日界定交易完成日,申报原则上应在此后30个日历日内完成。[3]
2. 多层境内架构仍须穿透判断控制关系。根据公开查询信息,该中国基金的GP及管理人属于美国A公司设立的外商投资企业多层再投资后的境内企业;美国财政部仍将该中国基金认定为美国A公司的受控外国实体。公告未披露详细控制链或认定路径,但这一结果提醒投资人:在中国境内设立基金和多层持股不能当然排除适用OISP。应按31 C.F.R. §§ 850.206, 850.219逐层核查表决权、董事会权力以及GP和投资顾问安排,不能只看基金的直接股东或出资来源。[3]
3. 美国主体负有申报义务。本案受罚的是美国A公司,公告未披露对直接投资的中国基金或上海具身公司作出处罚。这与31 C.F.R. § 850.402要求美国主体申报其受控外国实体的应申报交易一致。预计后续会有越来越多的美国主体会对于其直接或者间接(比如通过LP身份参与的)限制类交易主动积极地进行申报。
4. 本案公开措施仅为民事罚款。31 C.F.R. § 850.703针对禁止交易规定撤销或强制退出措施;申报类交易则应重点落实申报义务。虽然理论上,故意违反OISP仍可能触发31 C.F.R. § 850.701(a)(2)的刑事责任,但本次公告披露的是应申报交易的漏报,未披露撤销交易、强制退出或刑事处罚,相对而言,可能对于被处罚的对象来说不算一个太差的结果。[2][3]
5. 本案未披露处罚美国自然人。受罚对象为美国A公司,没有任何美国个人(即使是中国基金的GP和管理人中任职的美国个人等),这个案例的执法选择值得具有美国身份的业内个人关注。不过,个人是否负有义务,仍取决于其身份、投资行为、参与角色及具体规则,本案不能作为个人免责的绝对依据。[2][3]
6. 具身智能企业可能因机器人控制用途进入申报范围。本案表明,对从事人工智能、机器人及具身智能开发的企业投资,可能属于应申报交易。31 C.F.R. § 850.217(d)(2)(iv)覆盖由相关企业开发、拟用于控制机器人系统且不落入被31 C.F.R. § 850.224(j)或(k)划定为禁止范围的AI系统。我们理解,该条款以“是否拟用于控制机器人系统”为判断标准,而非以民用场景或训练算力高低为门槛;因此,民用场景或训练算力较低均不能单独排除适用,这一条款可能覆盖相当一部分具身智能企业。不过,美国财政部未披露本案适用的具体AI条款。被投企业应与技术团队核实开发活动、预期用途及训练算力,留存判断依据。[3]
7. 后续轮次的跟投亦不能被排除在申报义务之外。根据公开渠道检索,该中国基金对上海具身公司的参与可追溯至更早轮次(第一次投资发生在2024年,在OISP正式生效之前),本案受罚的交易系其后续追加投资(发生在OISP正式生效之后);这提示即使投资人此前已完成首次出资,后续轮次的跟投交易仍须独立判断是否构成应申报交易,不能以“延续此前投资”为由被豁免。这一立场与美国财政部在针对31 C.F.R. § 850.501的规则说明中所阐述的原则一致 — 其明确拒绝为“后续融资轮次”的交易设置豁免,以避免削弱美国政府对跟投交易的可见度并留下规避空间。
此外,美国财政部此次公告提示,2025年《全面对外投资国家安全法》(COINS)将扩展OISP涉及的国家和技术领域,但具体扩展内容须待美国财政部后续发布配套实施细则后才正式适用。我们也会持续跟进实施规则及生效安排。[2]
敬请注意,本文中涉及境外的内容,系我们根据境外当地公开可查的法律法规、案例、文件、文章和报道,及我们的实践经验编写,不代表我们有资质就该等资料进行审查或者发表意见,本文章不构成我们的任何法律意见。
特别声明 |
|
汉坤律师事务所编写《汉坤法律评述》的目的仅为帮助客户及时了解中国或其他相关司法管辖区法律及实务的最新动态和发展,仅供参考,不应被视为任何意义上的法律意见或法律依据。 如您对本期《汉坤法律评述》内容有任何问题或建议,请与汉坤律师事务所以下人员联系: |
|
褚维姝 电话: +86 21 6016 9788 |
[1] 实习生Last Dance亦对本文有重要贡献。
[2] https://home.treasury.gov/news/press-releases/sb0652/。
[3] 31 C.F.R. §§ 850.204, 850.206, 850.217, 850.219, 850.402, 850.404, 850.701, 850.703, 850.704.。
[3] https://home.treasury.gov/system/files/206/Outbound-Program-Enforcement-Overview-and-Guidance.pdf。
[5] https://www.govinfo.gov/content/pkg/FR-2025-01-29/pdf/2025-01633.pdf。


