作者:何春艳丨高明豪丨马倩芸丨刘毅丨石立木
前言
近年来,我国证券信息披露行政监管呈现查处力度持续加码、责任主体不断扩容、认定标准日趋精细的鲜明态势。通过大量案例实践,监管机构在信息披露义务主体的“穿透式”认定、董监高的过错推定等方面,已形成系统、严格且可操作性强的认定标准,有效打击了各类信息披露违法行为。
对于上市公司及其控股股东、实际控制人、董监高以及中介机构而言,趋严的监管形势意味着法律风险空前。一方面,必须将合规视为生命线,着力构建覆盖“信息披露内容、披露流程与内部控制”的全流程防火墙,健全信息披露管理制度,强化财务数据真实性管控与关联交易、资金占用等重大事项的及时披露机制,从源头杜绝虚假记载、重大遗漏等违法情形的发生。另一方面,在面临调查时,应专业、审慎地应对,依法行使陈述、申辩及听证权利,围绕主体身份、主观过错、履职尽责、事实认定与量罚情节聚焦抗辩,依法维护自身权益。
归根结底,信息披露监管的核心,是捍卫资本市场信息真实性与公开公平公正的根基。构建清朗健康的市场生态,既需要监管的持续高压威慑,更依赖于每一家市场主体、每一位从业者将“真实、准确、完整、及时、公平”的信息披露理念内化于心、外化于行。唯有以前瞻性的合规内控为基石,方能行稳致远,共同推动资本市场向着更加公开、公平、公正的方向稳健前行。
本篇作为系列文章上篇,将聚焦证券信息披露违法行政监管的整体情况,通过核心数据观察监管趋势、违法特征、行为模式及惩戒尺度,为市场主体提供直观参考及警示。文章仅为概要性陈述,如遇具体项目需结合案情进一步分析。
经公开渠道检索,自2023年1月至2025年12月期间,证监会及其派出机构作出并公示了694起信息披露违法违规相关的行政处罚决定[1],覆盖全国多个省级行政区域,呈现“从严惩处、立体追责、协同治理”的监管态势。
一、行政处罚总体情况
(一) 处罚数量与查处机构分布
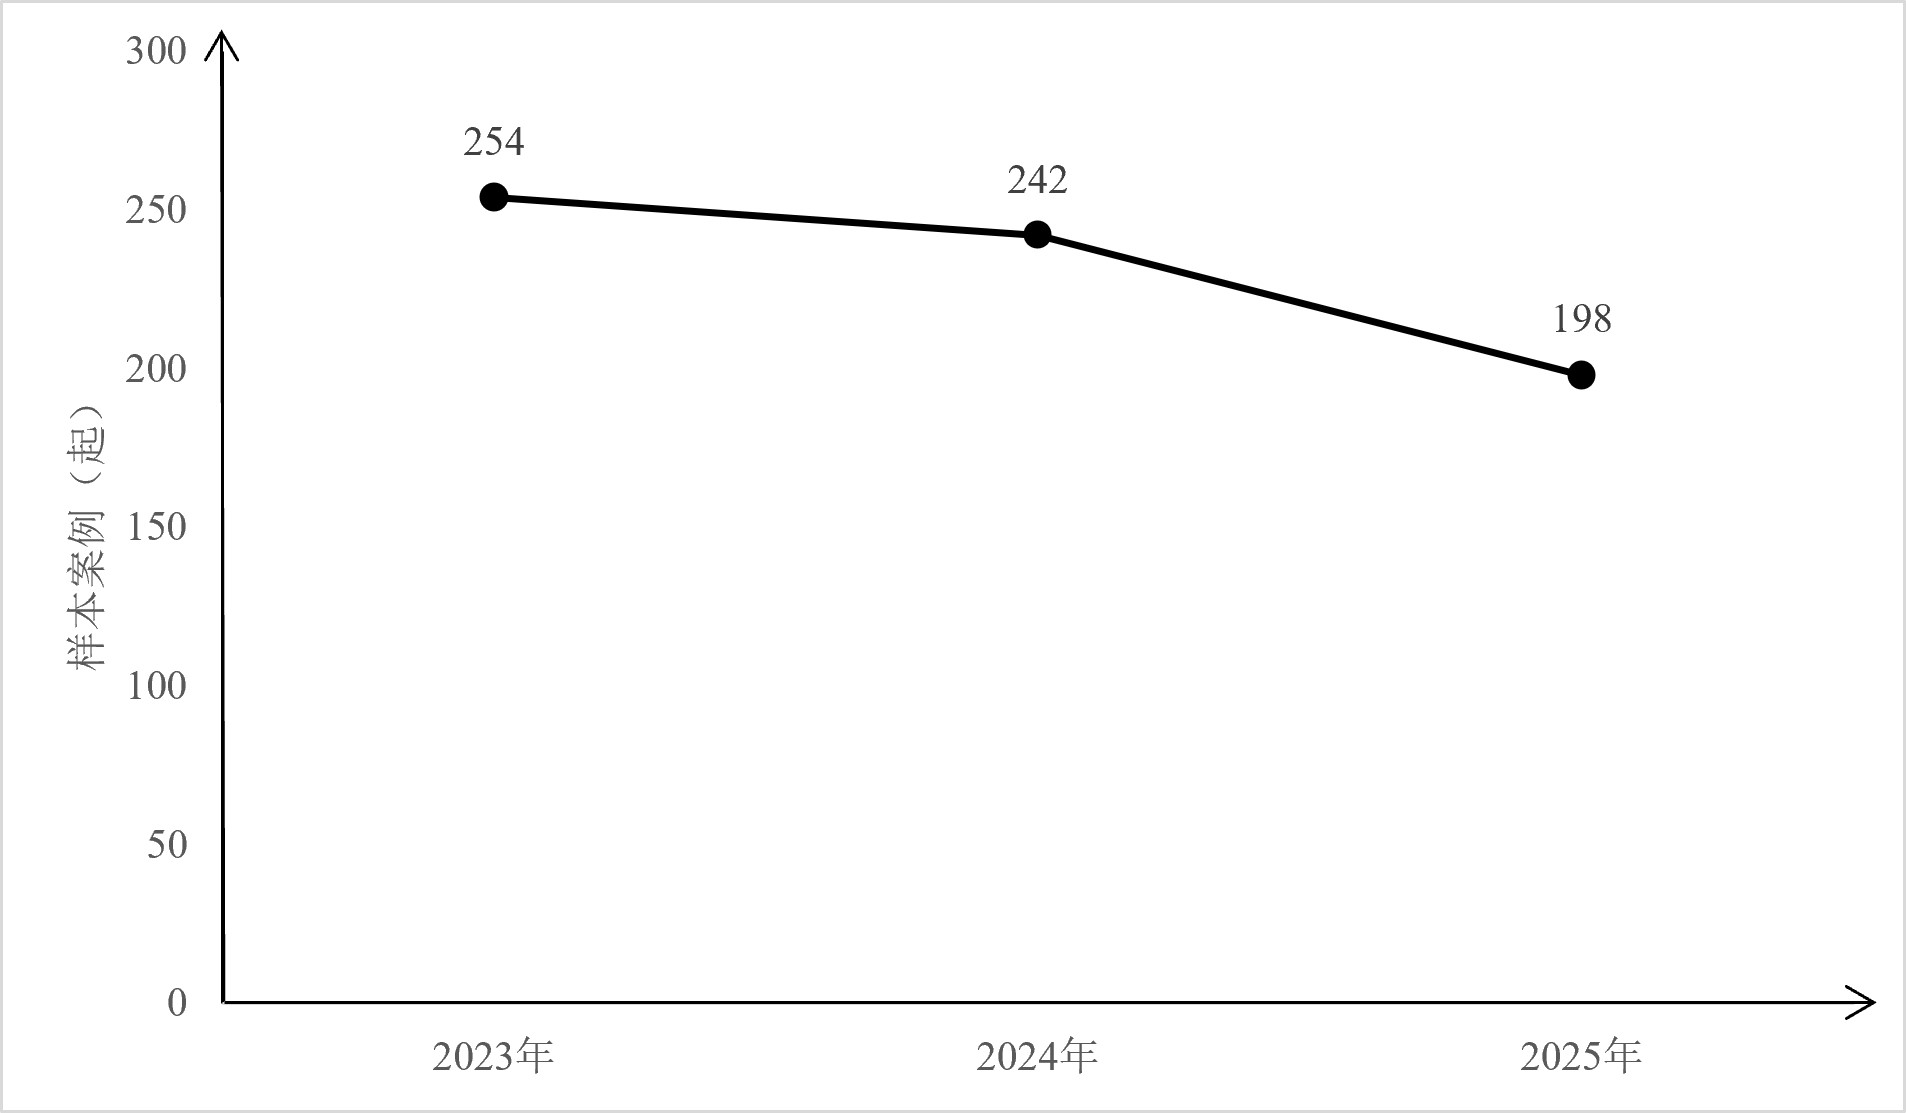
从处罚数量看,2023年254起(36.60%),2024年242起(34.87%),2025年198起(28.53%),2024年同比减少4.72%,2025年同比减少18.18%。
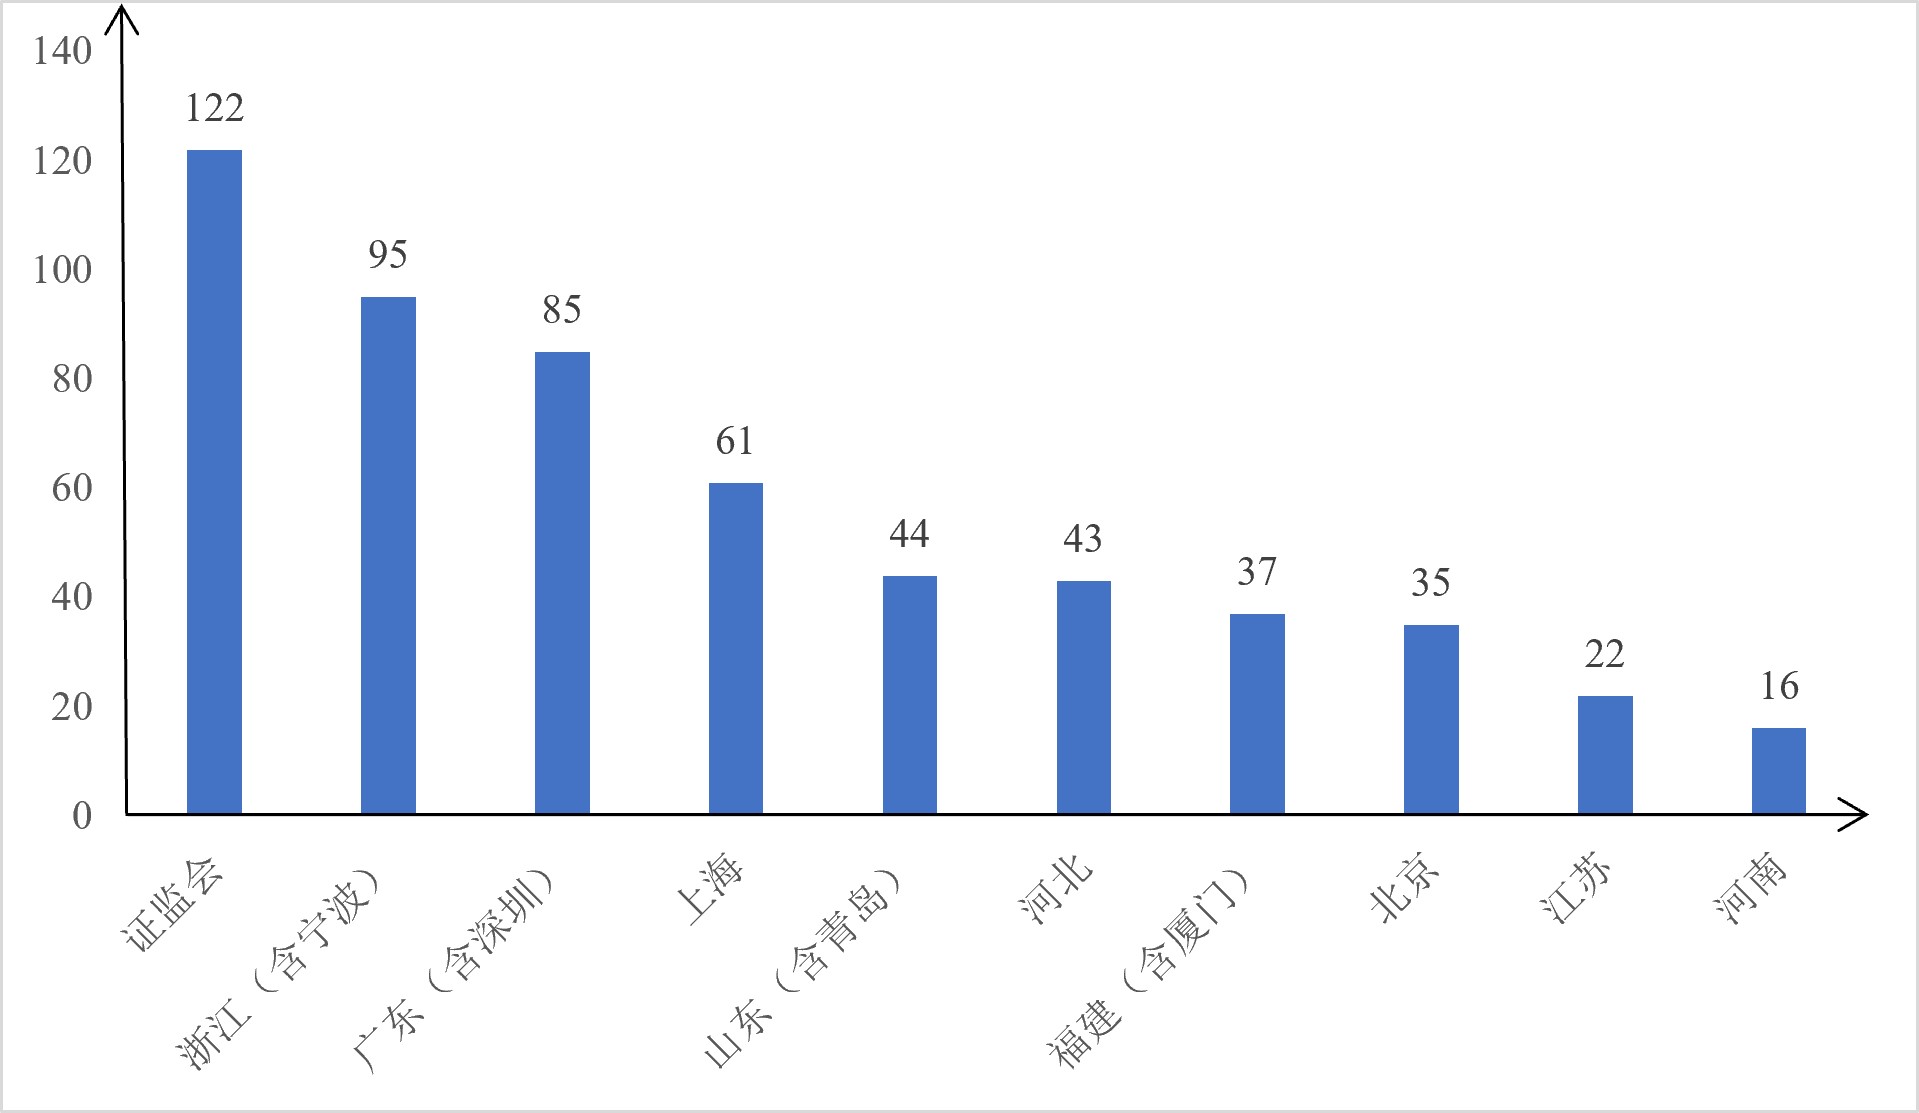
从查处机构看,证监会作出122起处罚(17.58%),主导重大复杂、超出管辖范围或具有全国性影响的信息披露违法案件;派出机构以属地案件为主,通过年报审阅、现场检查等监管手段处置相关案件,其中浙江监管局与宁波监管局共95起、广东监管局与深圳监管局共85起、上海监管局61起,位列前三,合计占比34.73%。
(二) 发现及查处用时
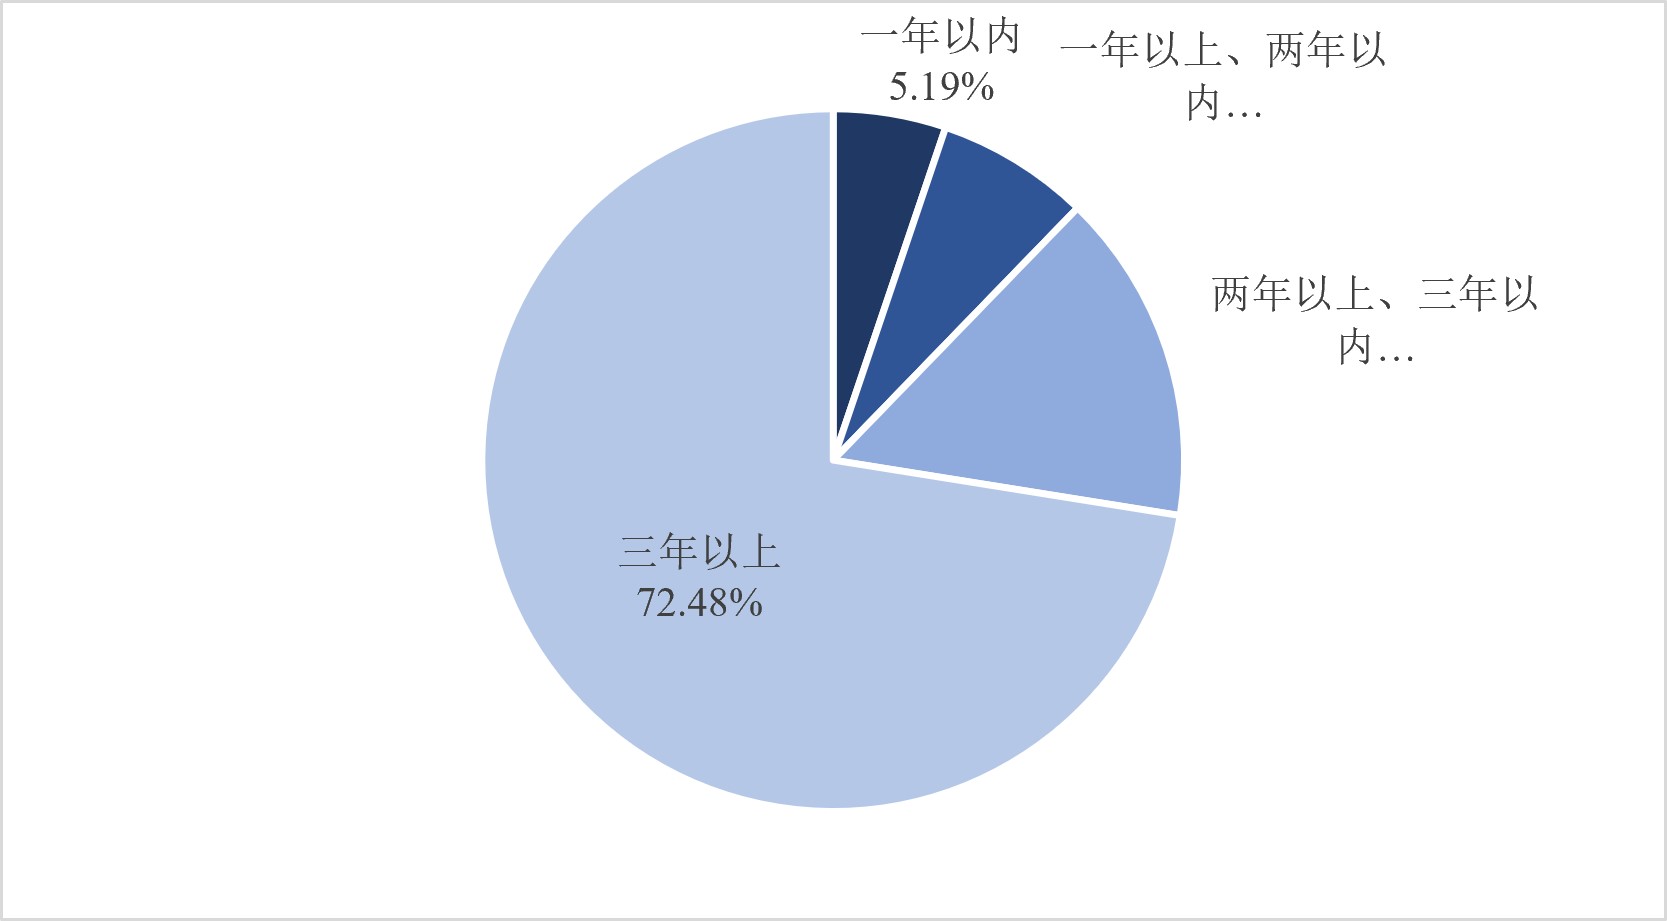
以“应披露信息产生日”至“处罚决定发文日”计算,694起案件平均发现及查处用时1754天,最长用时4454天。其中,查处用时1年以内的36起(5.19%),平均用时196天,主要为未及时披露定期报告所导致的信息披露违法;查处用时1年以上、2年以内的49起(7.06%),平均用时577天,除未及时披露定期报告外,主要还包括股权变动信息、重大合同的遗漏披露行为;查处用时2年以上、3年以内的106起(15.27%),平均用时946天;查处用时3年以上的503起(72.48%),平均用时2150天,此类案件行为时间跨度大、隐蔽性较强,部分涉及十余年前发生的信息披露违法行为。
二、违法主体类型
(一) 被处罚公司的数量
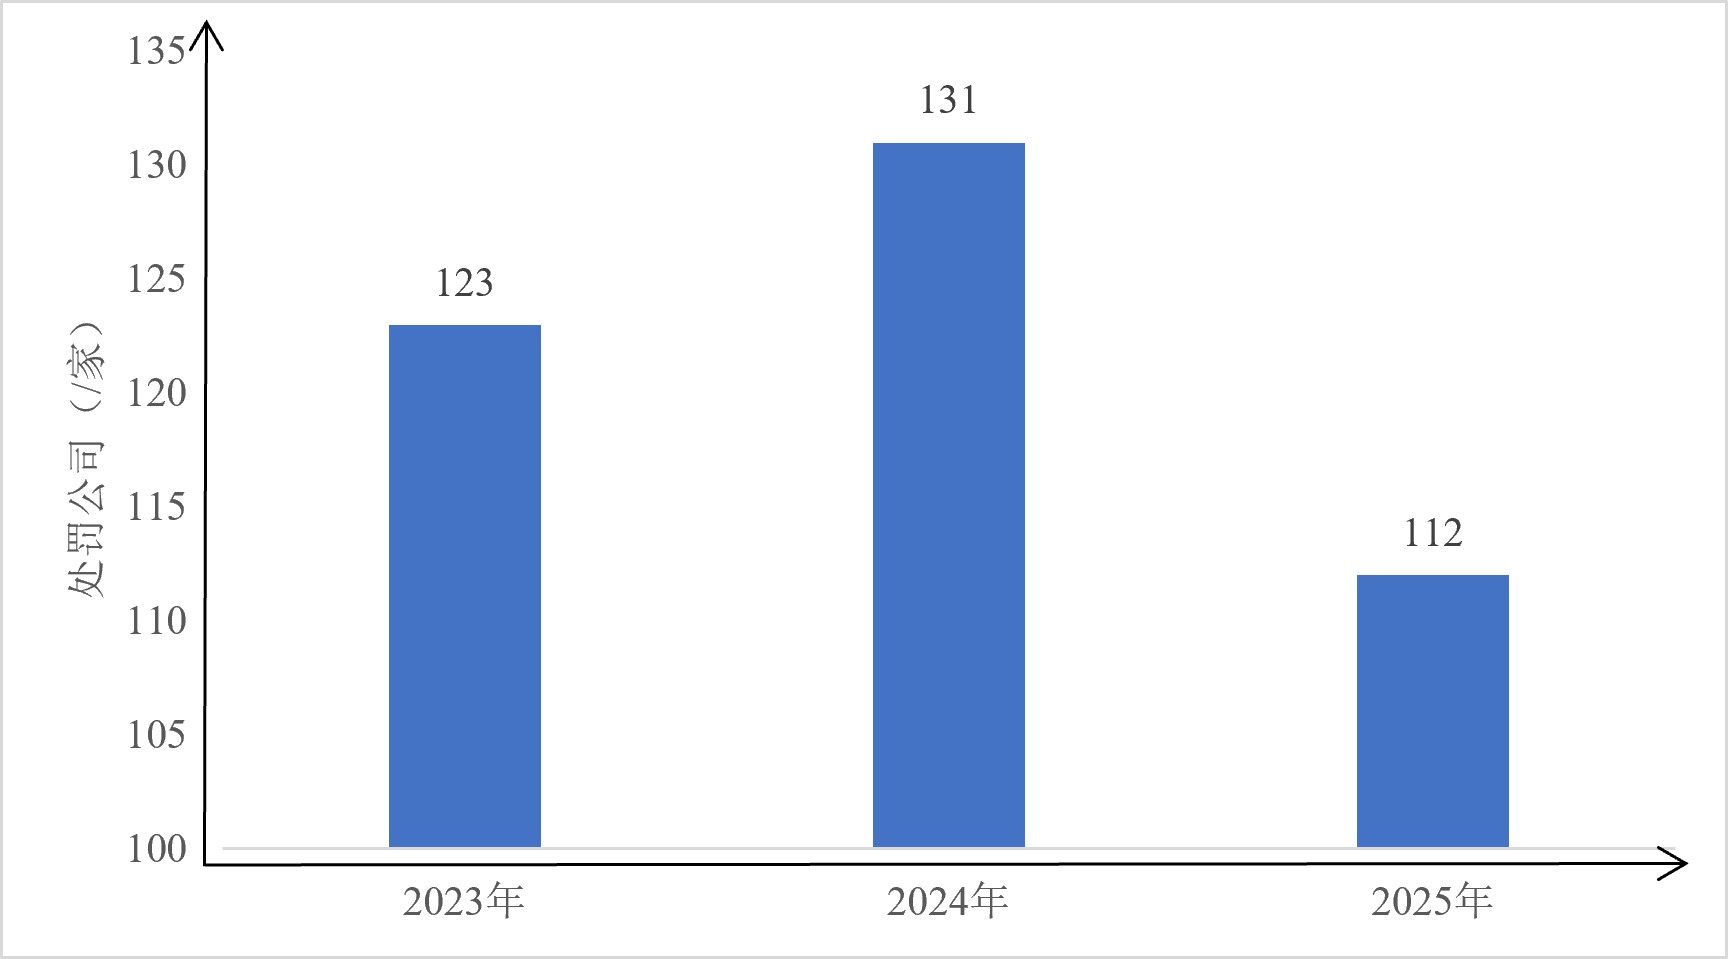
从涉及信息披露违法的公司数量来看,证监会及其派出机构2023年合计处罚公司123家,2024年合计处罚公司131家,2025年合计处罚公司112家,其中部分公司在不同年度均受到处罚。综合三年处罚数据,208家公司近三年来仅涉及一起信息披露违法处罚,126家公司存在近三年中涉及多起信息披露违法处罚的情形。
(二) 被处罚公司的类型
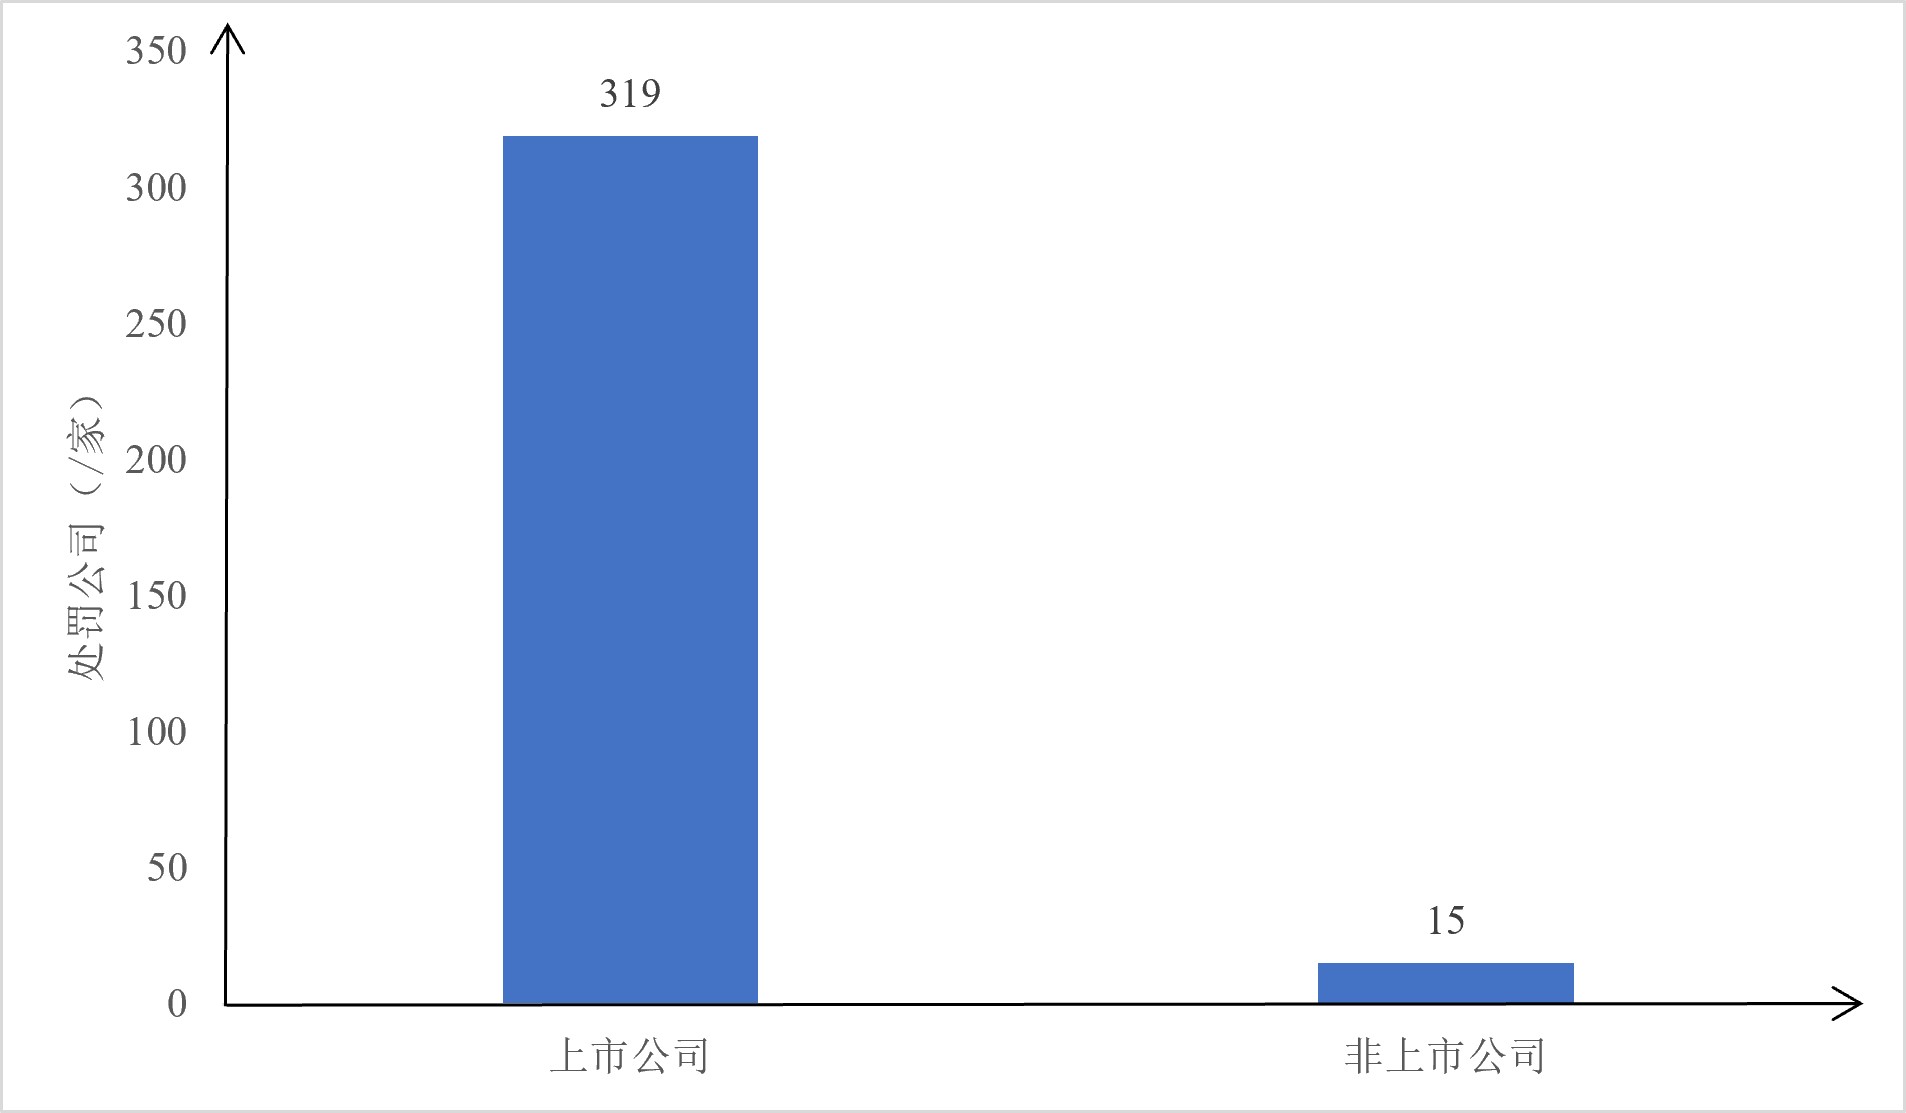
从被处罚的公司类型来看,上市公司(包括已退市的上市公司)共319家(95.51%),非上市公司共15家(4.49%,其中2家为预披露阶段被罚后终止上市的公司,1家投资咨询机构,其余主要为发债公司)。
(三) 主体类型分布
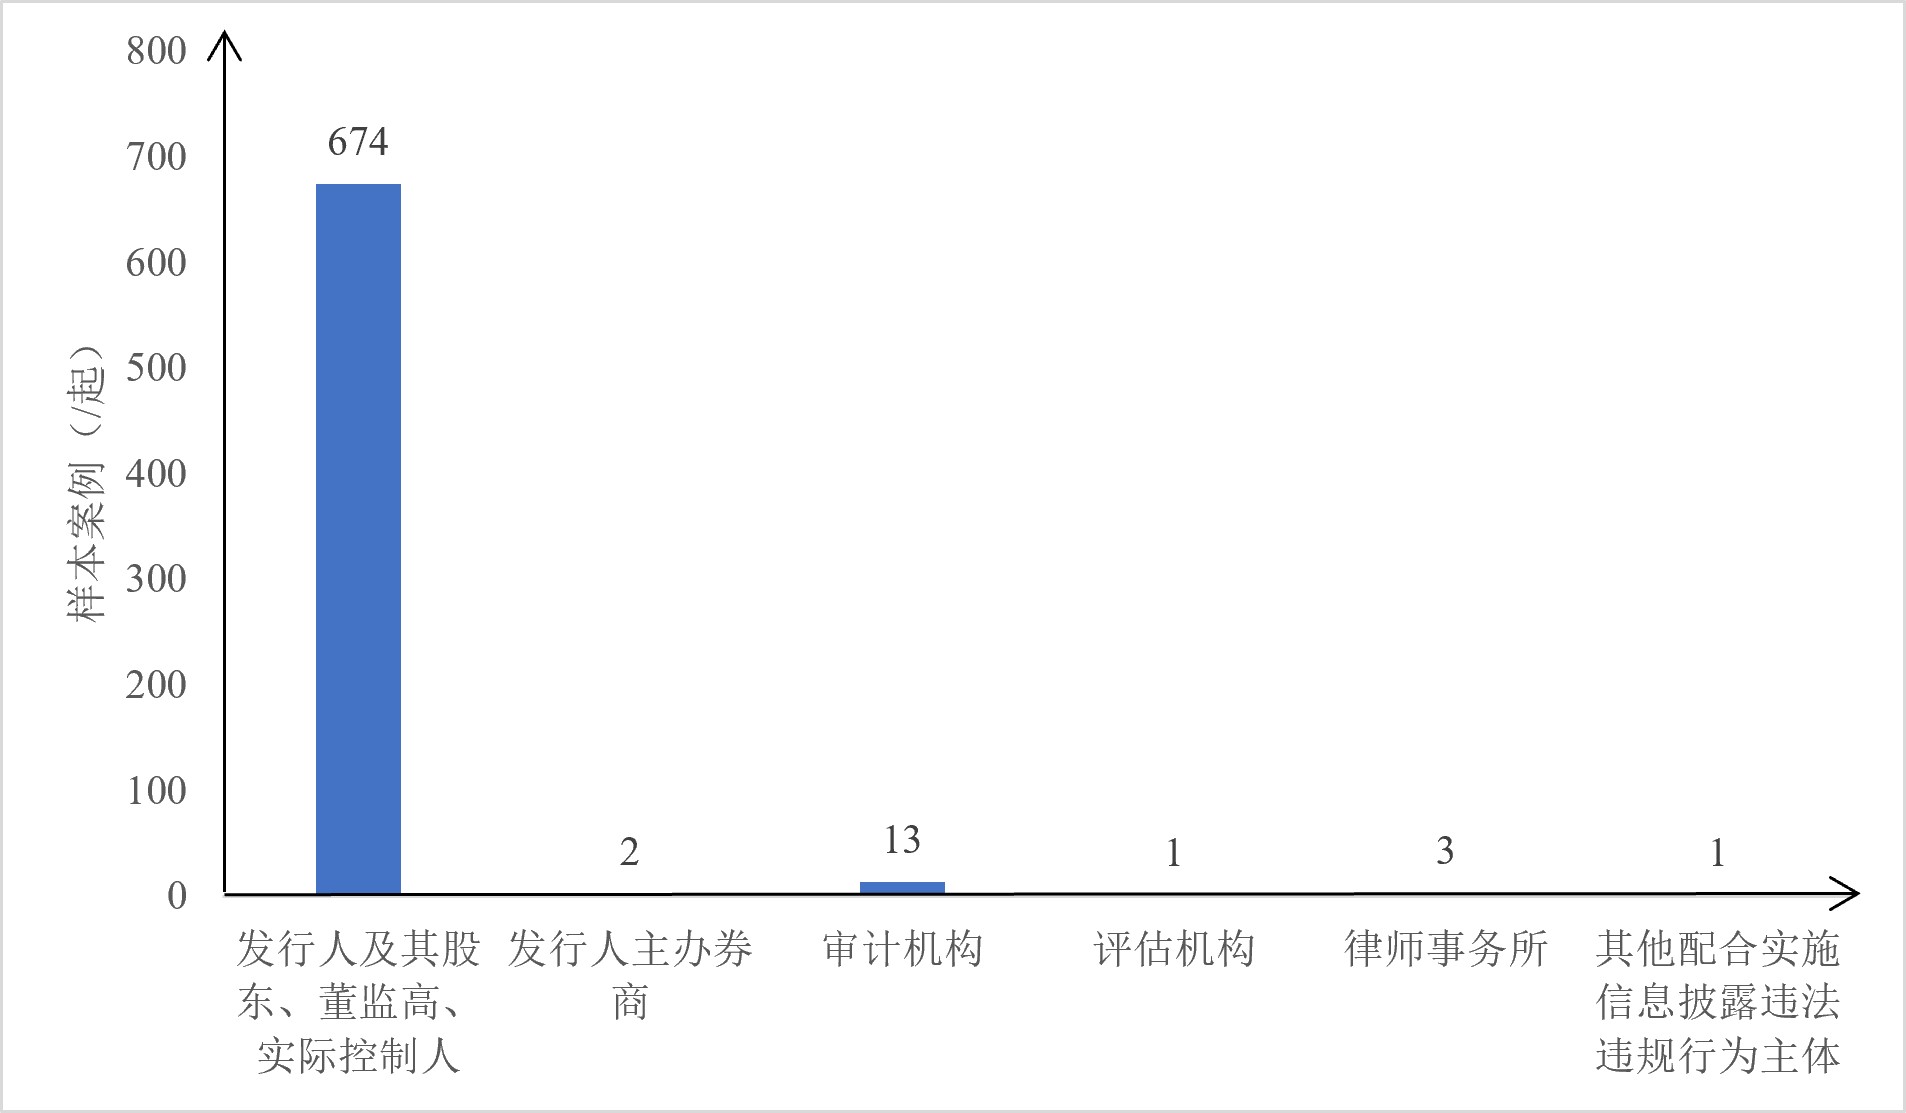
样本案例中,违法主体涉及发行人及其股东、董监高、实际控制人的674起(97.12%),涉及发行人主办券商的2起(0.29%)、涉及审计机构的13起(1.87%)、涉及评估机构的1起(0.14%)、涉及律师事务所的3起(0.44%)、涉及其他配合实施信息披露违法违规行为主体的1起(0.14%),体现出监管机关对相关违法行为的惩处力度趋严、查处对象范围扩大的特点。
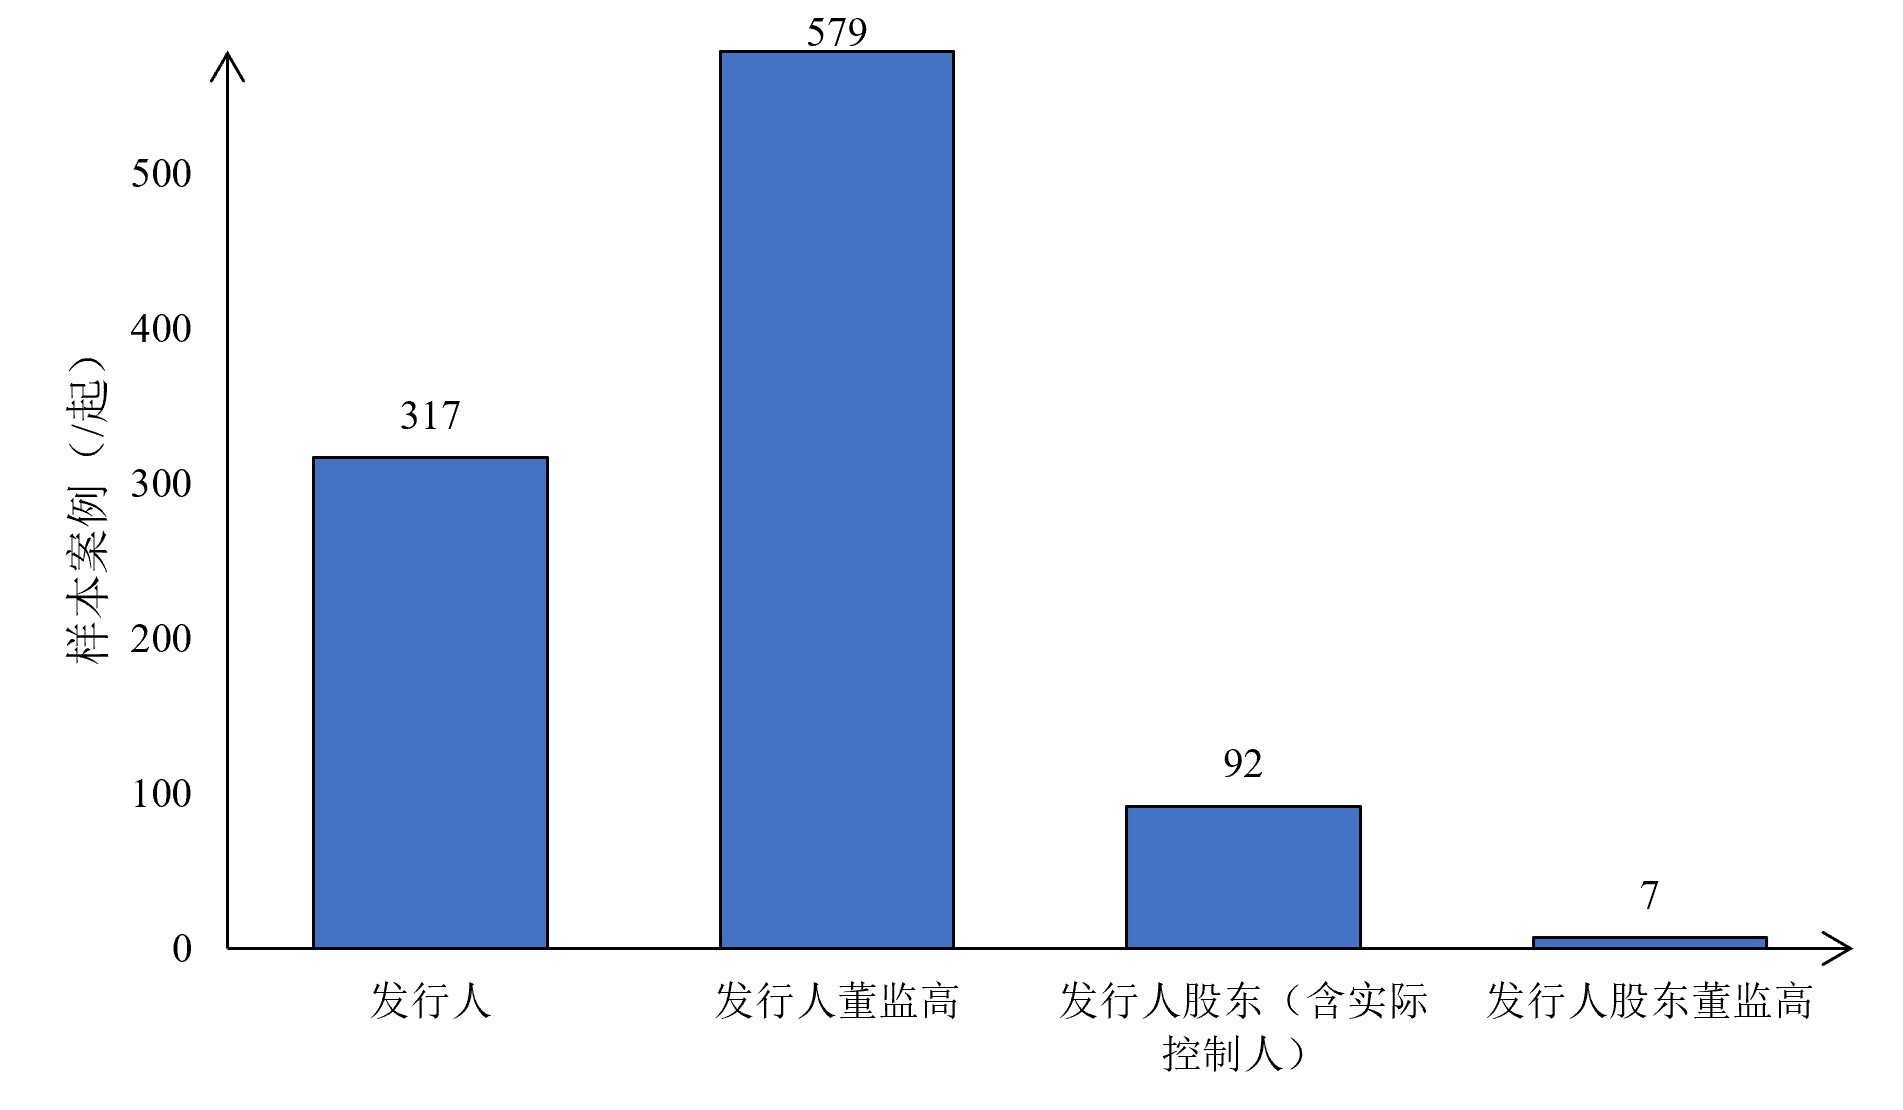
样本案例中,信息披露违法行为的处罚对象主要为发行人及其董监高等“关键少数”,总计674起(97.12%),其中,发行人涉及317起(45.68%),发行人董监高涉及579起(83.43%),发行人股东(含实际控制人)涉及92起(13.26%),发行人股东董监高涉及7起(1.01%)。
(四) 板块分布
从所在板块看,样本案例所涉及的213家未退市上市公司中,上交所主板67家(31.46%),深交所主板77家(36.15%),合计144家(67.61%);深交所创业板52家(24.41%),上交所科创板7家(3.29%),北交所2家(0.94%),新三板8家(3.76%)。
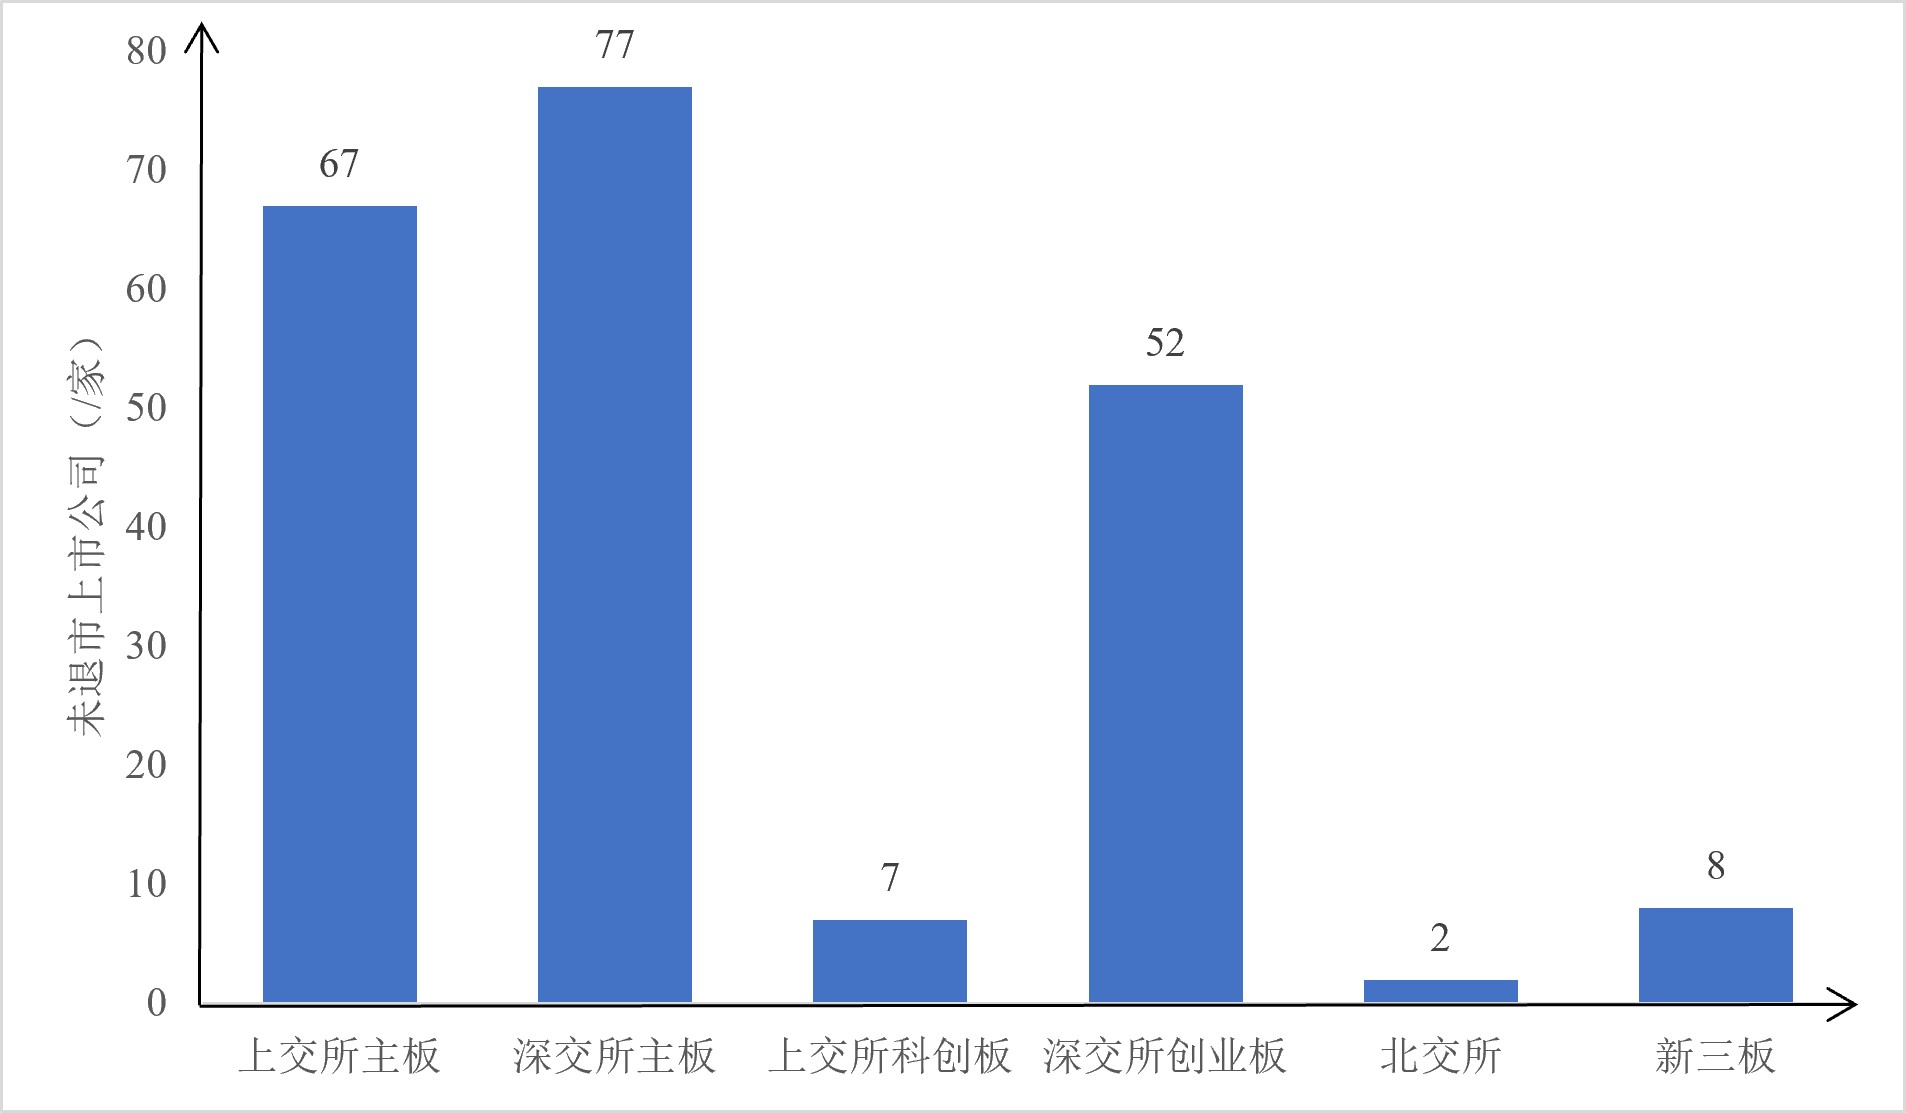
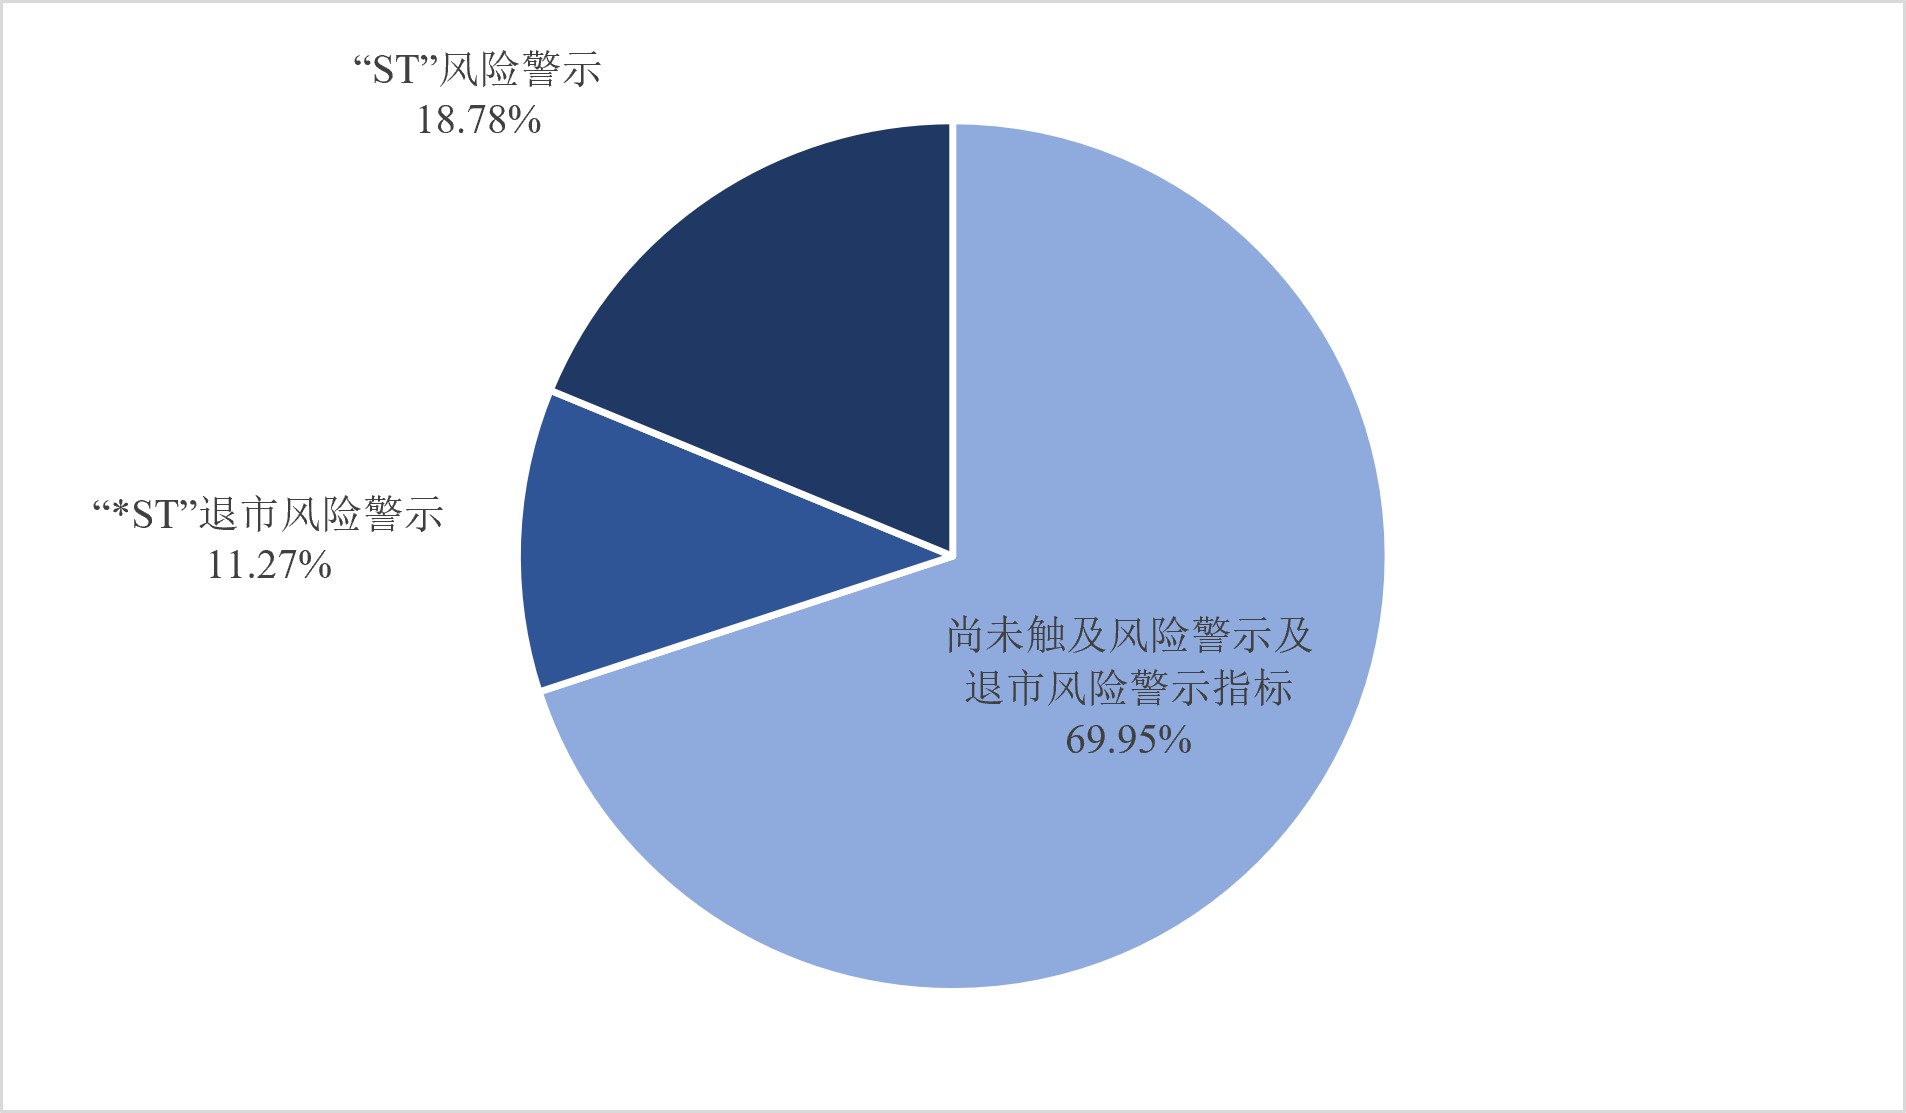
上述213家未退市上市公司中,40家(18.78%)被采取“ST”风险警示,24家(11.27%)被采取“*ST”退市风险警示,149家(69.95%)尚未触及风险警示及退市风险警示指标。
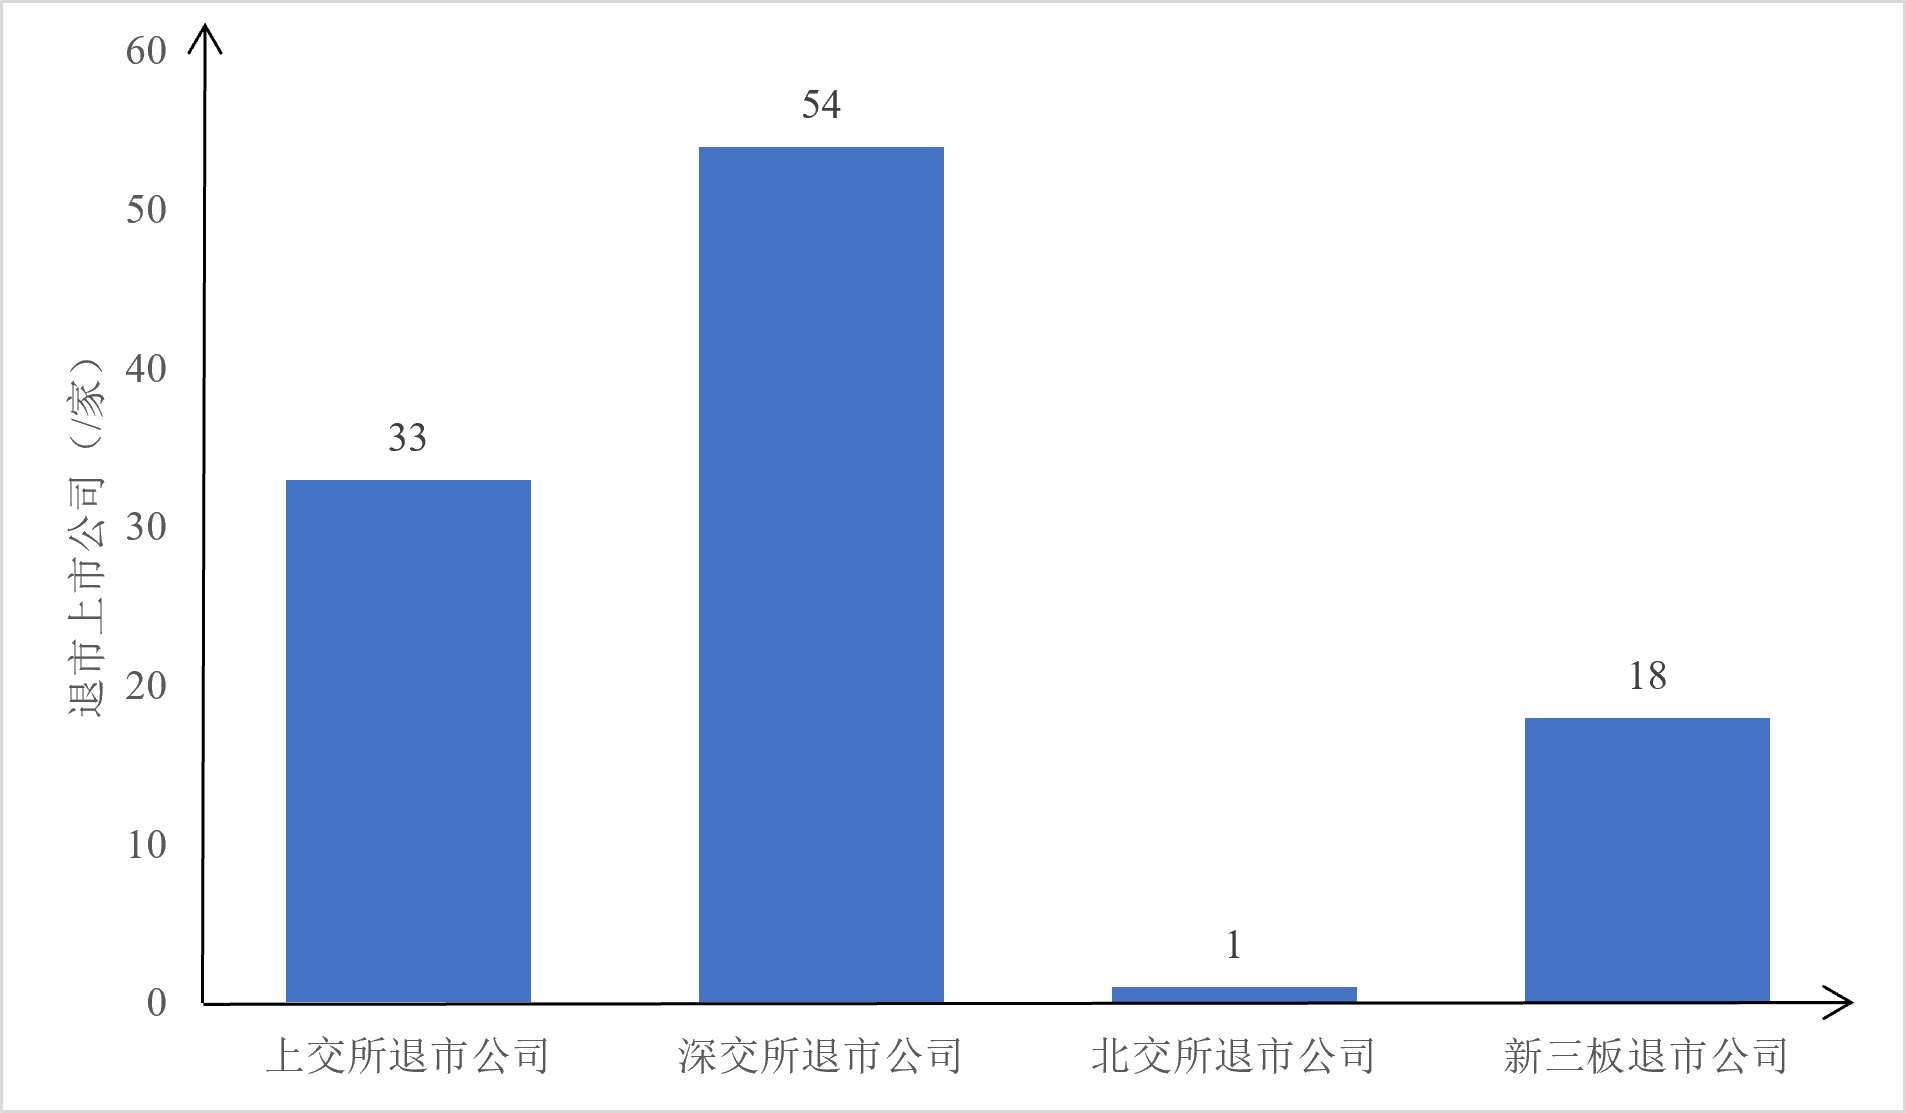
样本案例所涉及的106家退市上市公司(含1家处于退市整理期的公司)中,上交所退市公司33家(31.13%),深交所退市公司54家(50.94%),北交所退市公司1家(0.94%),新三板退市公司18家(16.98%)。
(五) 行业分布
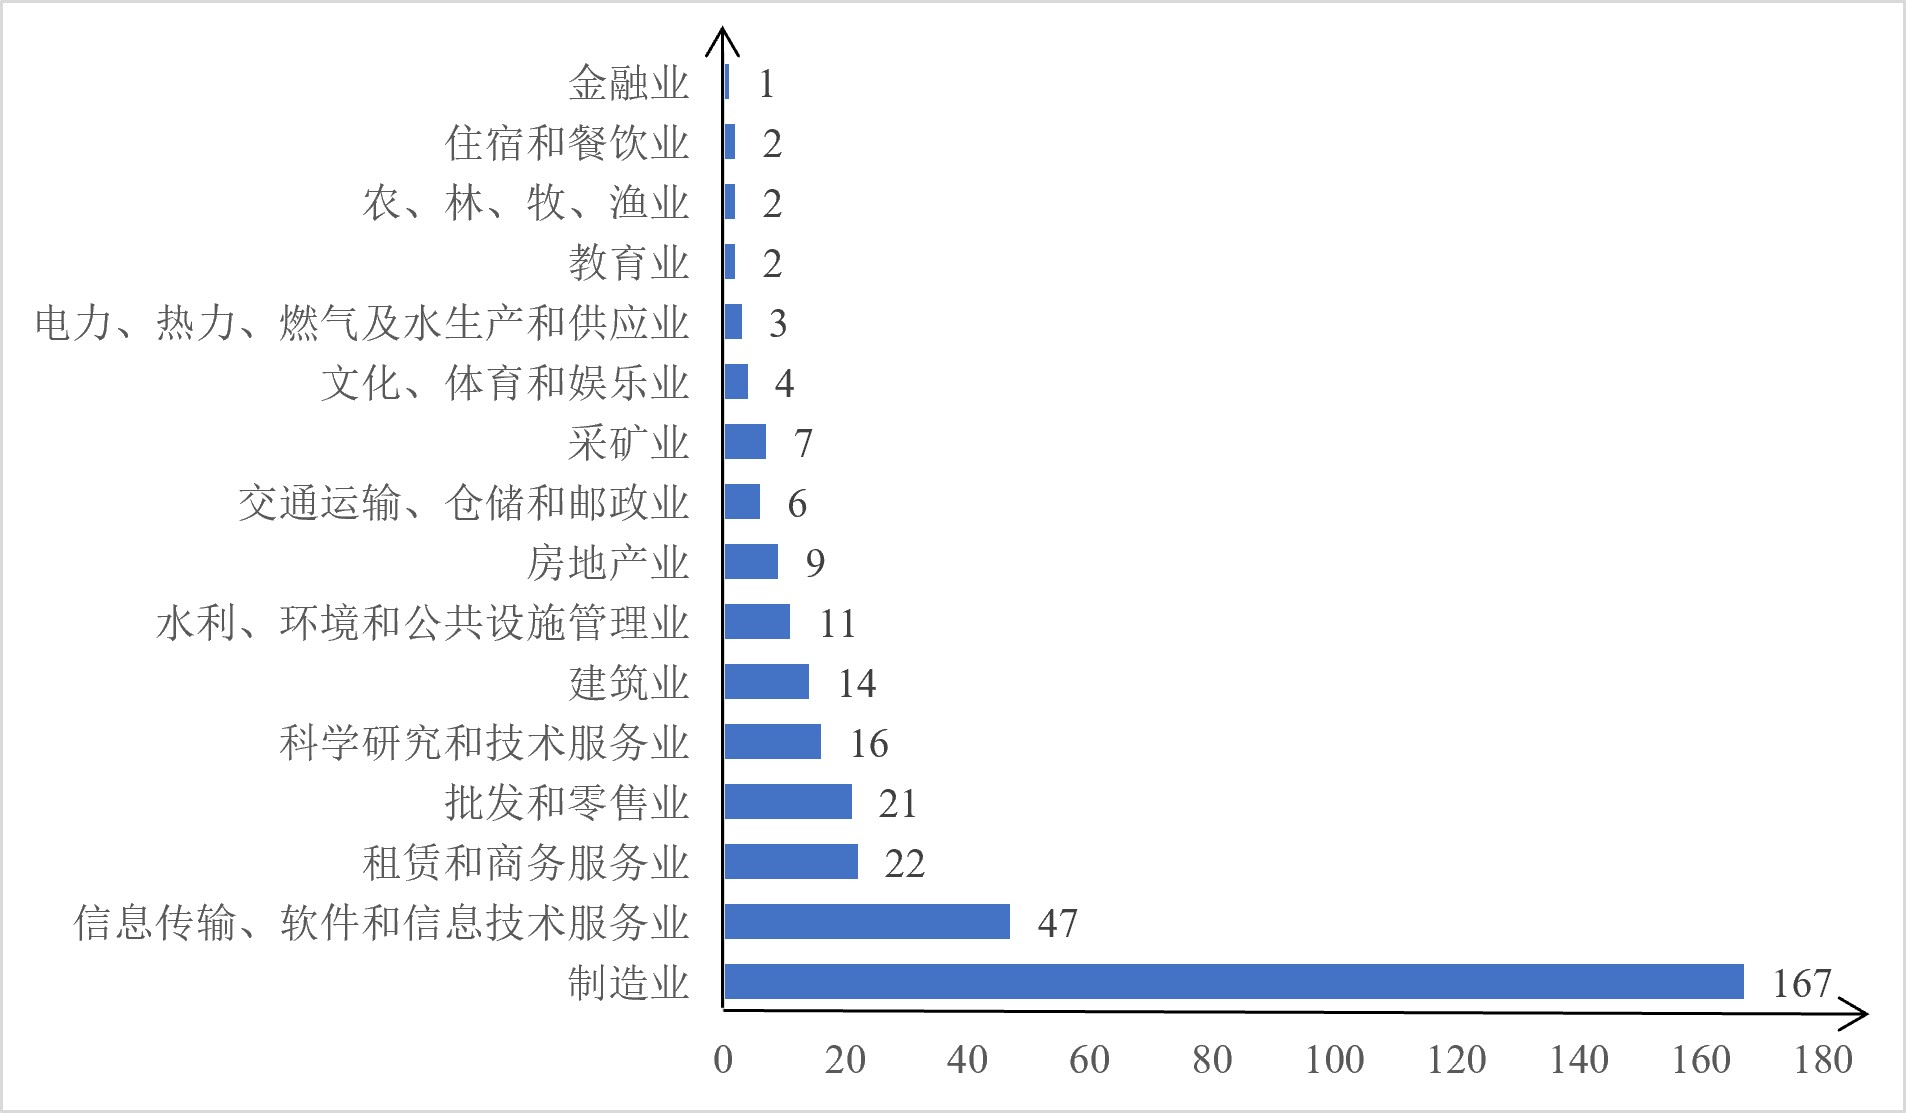
从所属行业看,样本案例所涉及的334家公司中,制造业167家(50%),信息传输、软件和信息技术服务业47家(14.07%),租赁和商务服务业22家(6.59%),批发和零售业21家(6.29%),科学研究和技术服务业16家(4.79%),建筑业14家(4.19%),水利、环境和公共设施管理业11家(3.29%),房地产业9家(2.69%),采矿业7家(2.10%),交通运输、仓储和邮政业6家(1.80%),文化、体育和娱乐业4家(1.18%),电力、热力、燃气及水生产和供应业3家(0.89%),教育业2家(0.59%),农、林、牧、渔业2家(0.59%),住宿和餐饮业2家(0.59%),金融业1家(0.30%)。
三、信息披露违法类型
(一) 信息类型
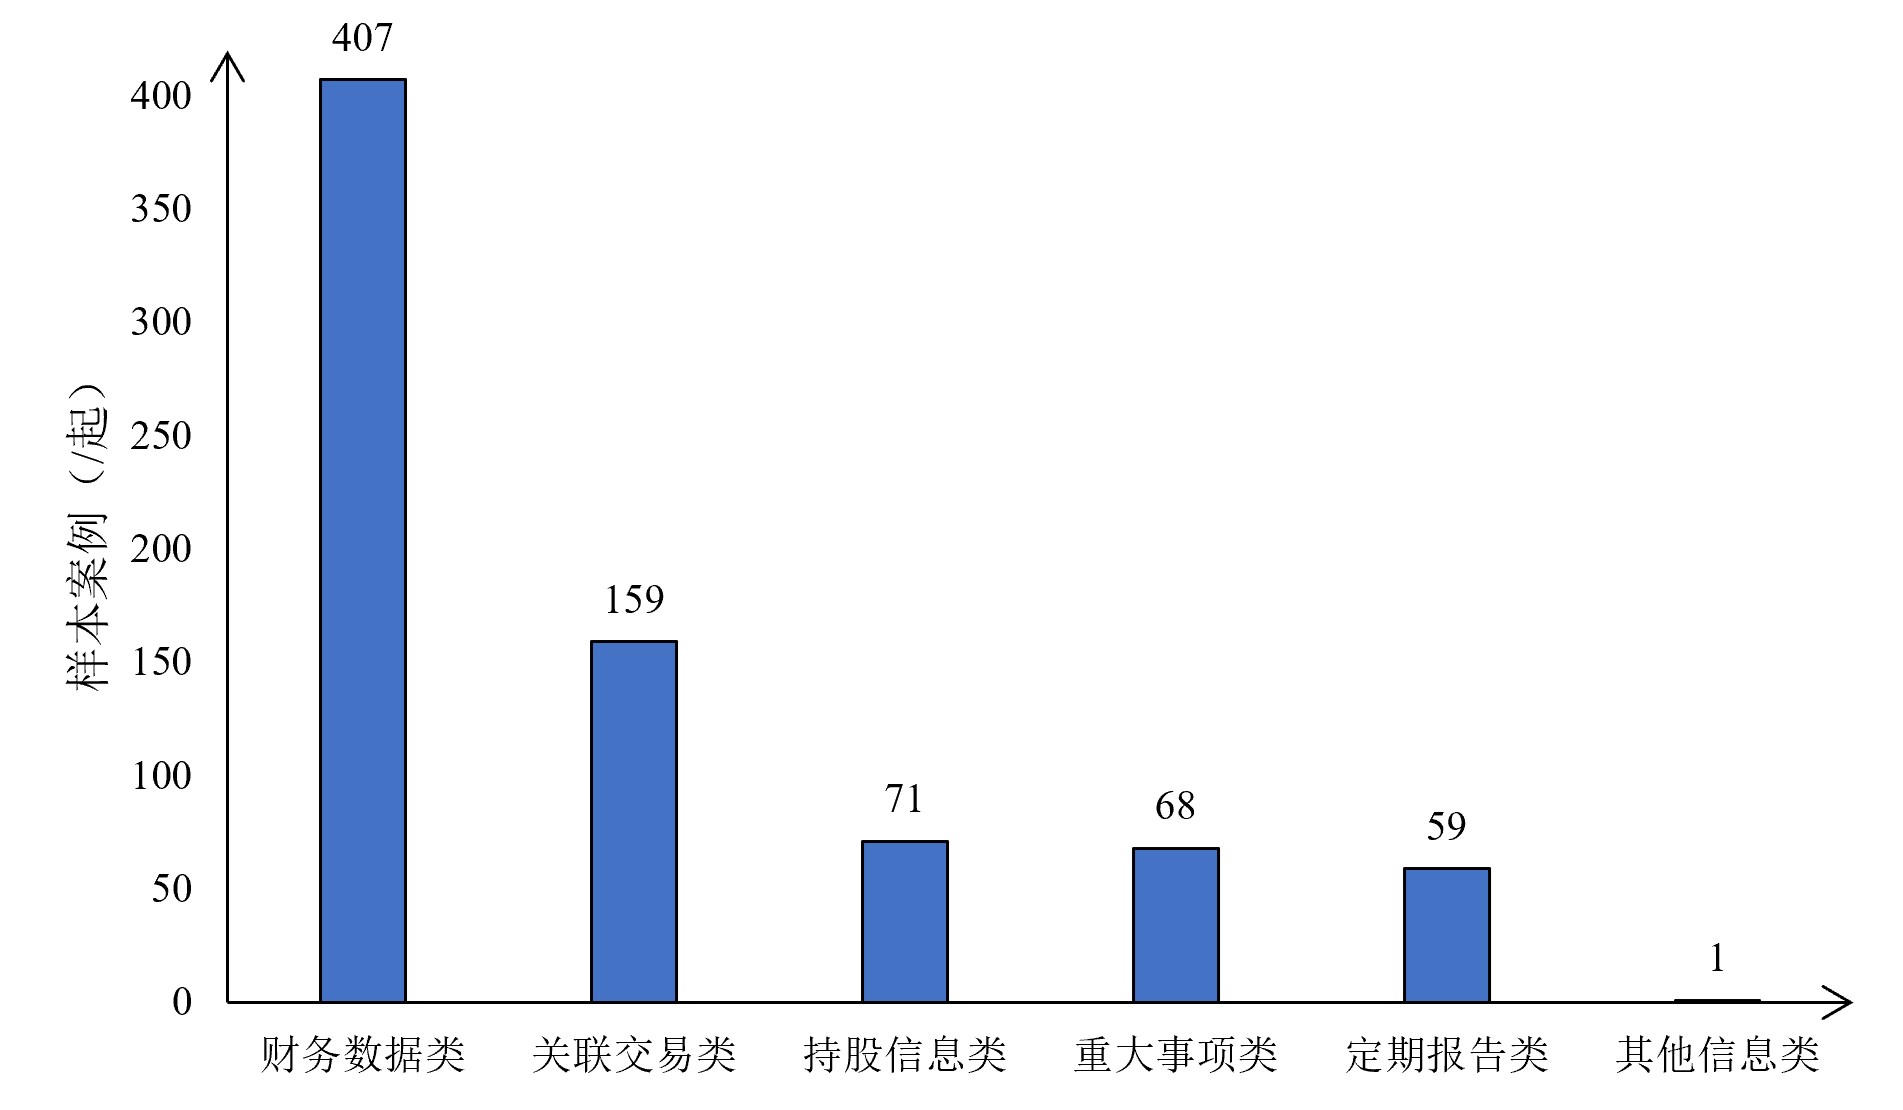
样本案例中,披露违规的信息类型涵盖财务数据类(虚构业务、会计处理问题)、定期报告类(年报/半年报/季报)、关联交易类(包括关联交易、关联担保、非经营性资金占用)、重大事项类(对外担保、重大诉讼或仲裁、重大合同、重大投资)、持股信息类(实际控制人变更、股份冻结)、其他信息类(业绩预告、投资者回复)等六大类。具体表现为:
第一,财务数据类407起(58.65%),相关公司对财务数据的真实、完整、全面披露仍为证监会及其派出机构监管处罚的重中之重。
第二,关联交易类159起(22.91%),涉及关联交易、关联担保。关联交易与非经营性资金占用同时发生的概率较高,159起案件中有121起(17.44%)同时涉及非经营性资金占用。
第三,持股信息类71起(10.23%),其中,21起(3.03%)涉及持股情况变动(如股权转让、有表决权的股份比例变化、离婚分割、限制期内转让股份等),22起(3.17%)涉及股份冻结或拍卖,18起(2.59%)涉及未披露穿透后持股情况(如涉及一致行动协议、实际控制人未披露或披露与实际不一致、超比例持股等),11起(1.59%)涉及代持。
第四,重大事项类68起(9.80%),其中,66起(9.51%)涉及重大诉讼、仲裁及其进展,32起(4.61%)涉及重大合同,13起(1.87%)涉及重大债务及其进展情况,14起(2.02%)涉及重大亏损,5起(0.72%)涉及董事被留置或实际控制人被采取刑事强制措施的重大事项,2起(0.29%)涉及重大投资,2起(0.29%)涉及公司或子公司生产经营的重大变化(如生产经营的外部条件发生重大变化、子公司主要业务陷入停顿等),1起(0.14%)涉及重大行政处罚,1起(0.14%)涉及重大资产重组信息。
第五,定期报告类59起(8.50%),主要涉及未及时披露定期报告。
第六,其他信息类1起(0.14%),主要涉及信息披露公告中对合作方业绩、核心竞争力、行业影响力的介绍内容,公司因拆迁补偿或控股股东归还资金占用的获益情况,以及对投资者的回复内容。若相关信息存在虚假记载、重大遗漏或误导性陈述情形,亦可能导致信息披露义务人遭受行政处罚。
(二) 行为类型
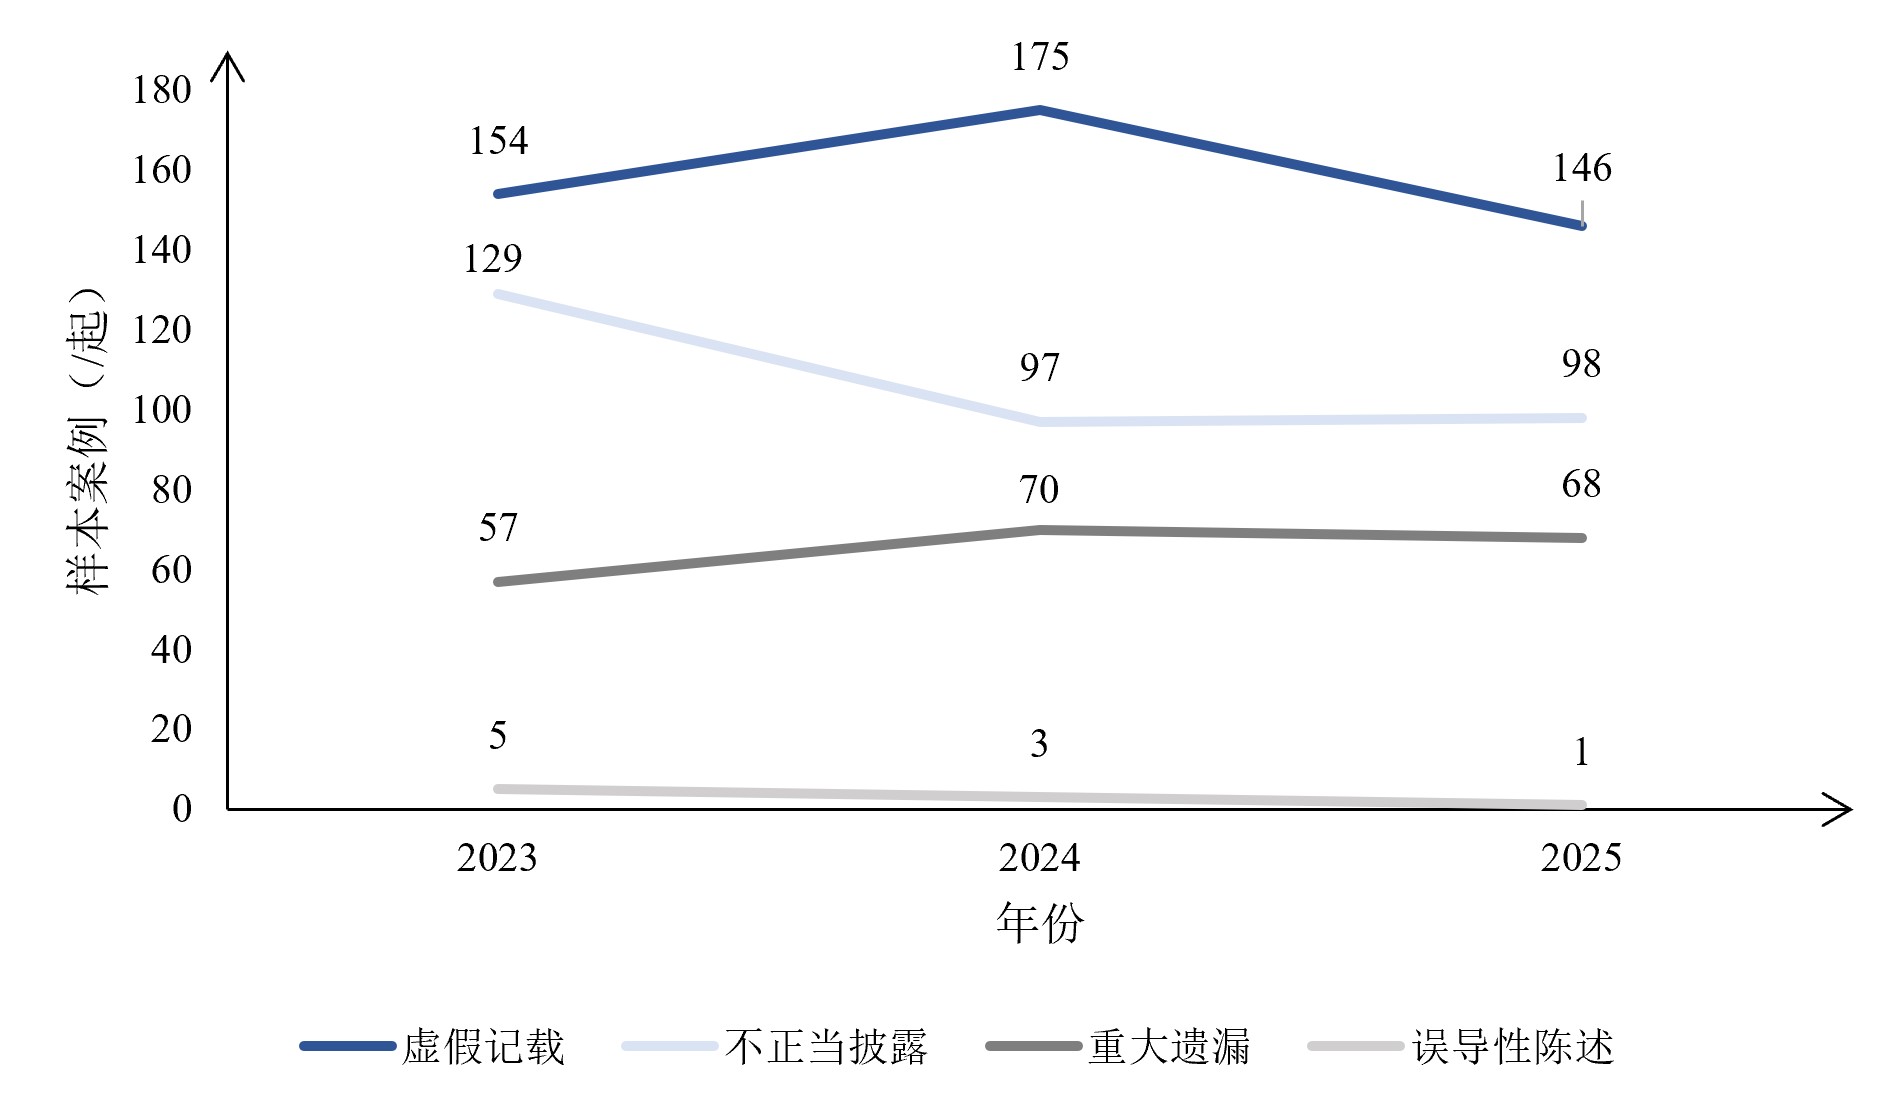
违规披露行为主要包括虚假记载、重大遗漏、误导性陈述、不正当披露四大类型。从证监会及其派出机构在样本案例中的认定结果来看,“虚假记载”行为的查处最为高发,“不正当披露”次之。
具体而言,样本案例中各类信息披露违法行为的分布如下:2023年,虚假记载154起(60.63%),不正当披露129起(50.79%),重大遗漏57起(22.44%),误导性陈述5起(1.97%);2024年,虚假记载175起(72.31%),不正当披露97起(40.08%),重大遗漏70起(28.93%),误导性陈述3起(1.24%);2025年,虚假记载146起(73.74%),不正当披露98起(49.49%),重大遗漏68起(34.34%),误导性陈述1起(0.51%)。
四、处罚结果
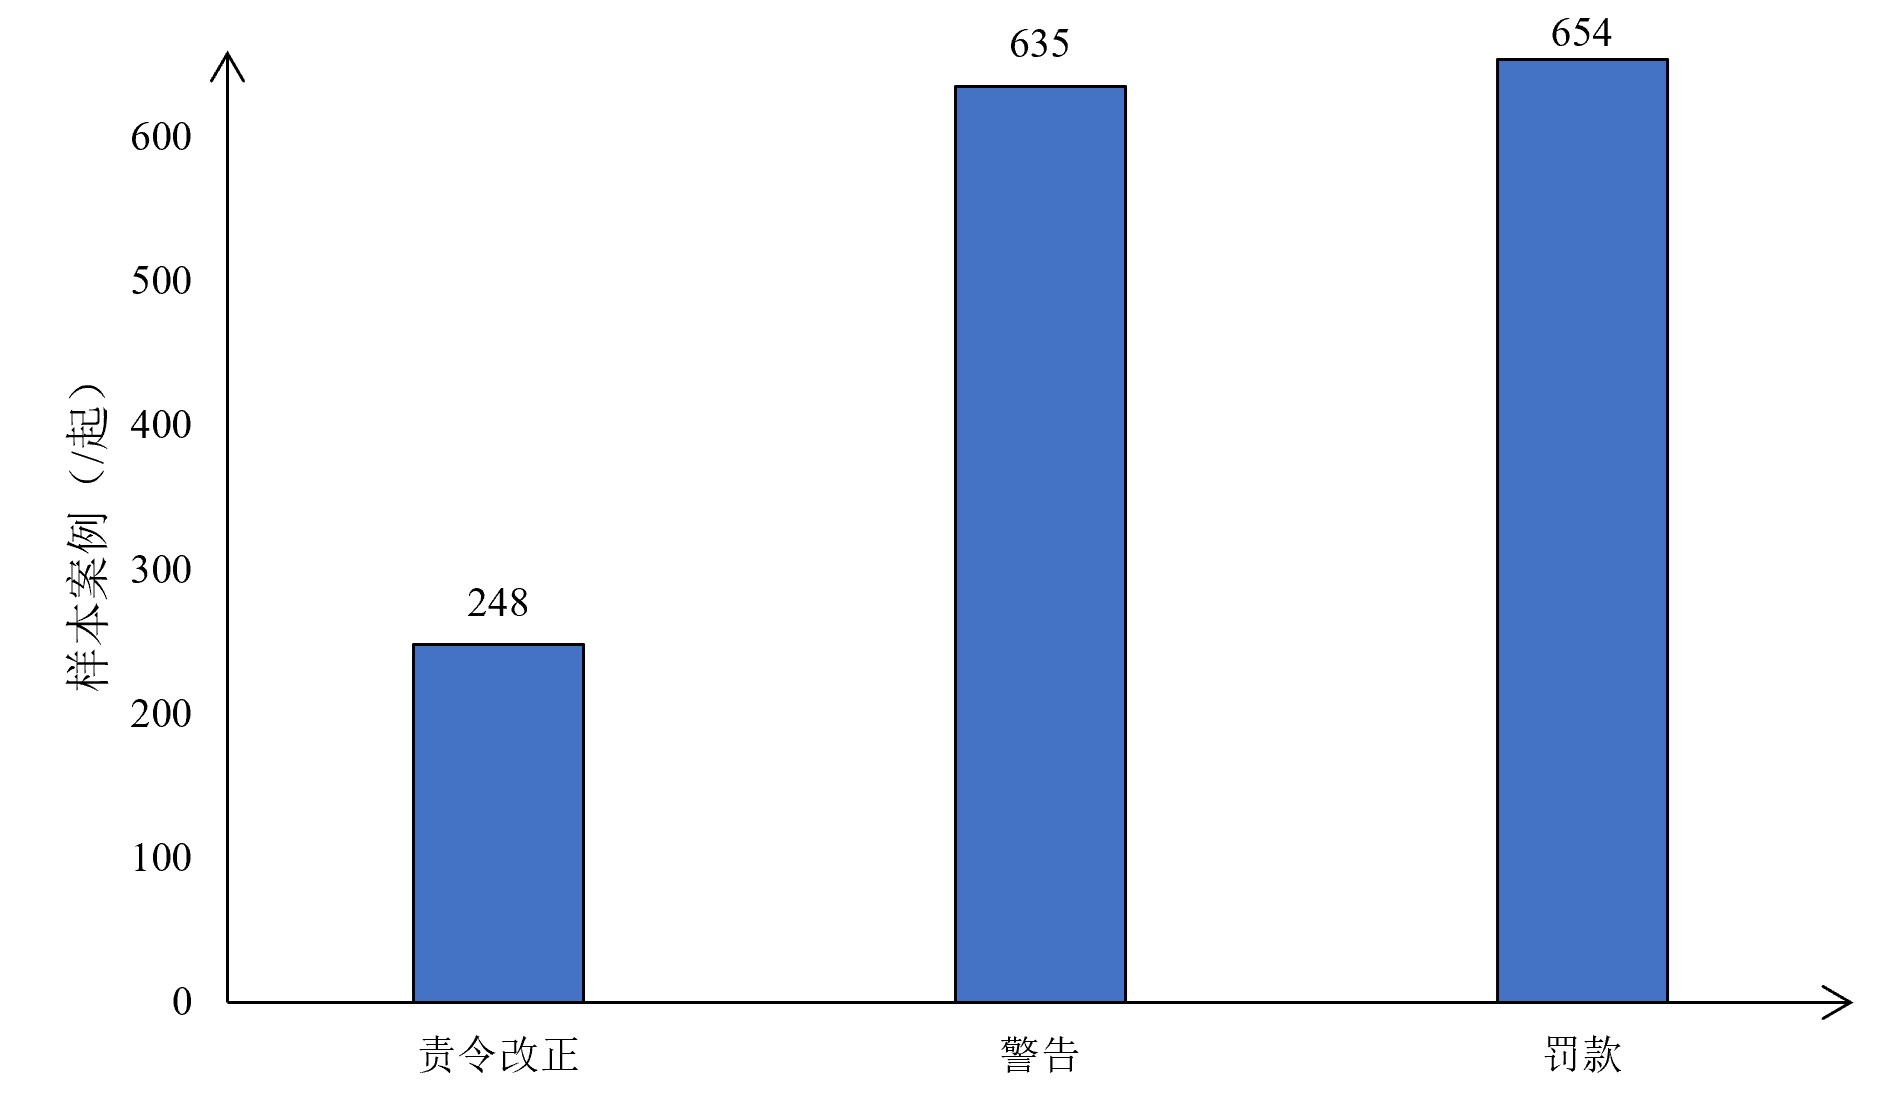
样本案例中,信息披露违法的处罚结果包括责令改正、警告、罚款与市场禁入。
(一) 责令改正
样本案例中,有248起(35.73%)作出“责令改正”处罚。从信息披露违规情节来看,财务数据虚假记载、信息披露重大遗漏及不正当披露情形下,一般适用责令改正的行政处罚。证监会及其派出机构通常要求在规定期限内完成整改并提交整改报告,未按要求整改可能面临进一步处罚。
(二) 警告
样本案例中,有635起(91.50%)作出“警告”处罚。“警告”作为行政处罚兼具惩戒和警示功能,在各类信息披露违规情节中均有适用。
(三) 罚款
样本案例中,有654起(94.24%)作出“罚款”处罚。样本案例中40起不涉及罚款处罚的行政处罚决定主要为单独的市场禁入决定或已另案处罚情形下补充作出的警告处罚。
从处罚金额区间来看,公司层面,单案罚款金额50万元至41亿元,除去个别高额罚款个案(如某上市公司因为连续严重的财务造假行为被处于高达41亿元的高额罚款)外,平均罚款金额约890万元;个人层面,单案罚款金额5万元至500万元,平均罚款金额约198万元。针对公司的罚款金额普遍高于针对个人的罚款金额。同时,依据新《证券法》予以处罚的金额显著高于依据旧《证券法》予以处罚的金额。
从信息披露违规情节来看,罚款金额与情节严重程度挂钩,虚构业务、虚增利润等财务造假行为,属于严重违规,其罚款金额显著高于不正当披露等一般违规。
(四) 证券市场禁入措施
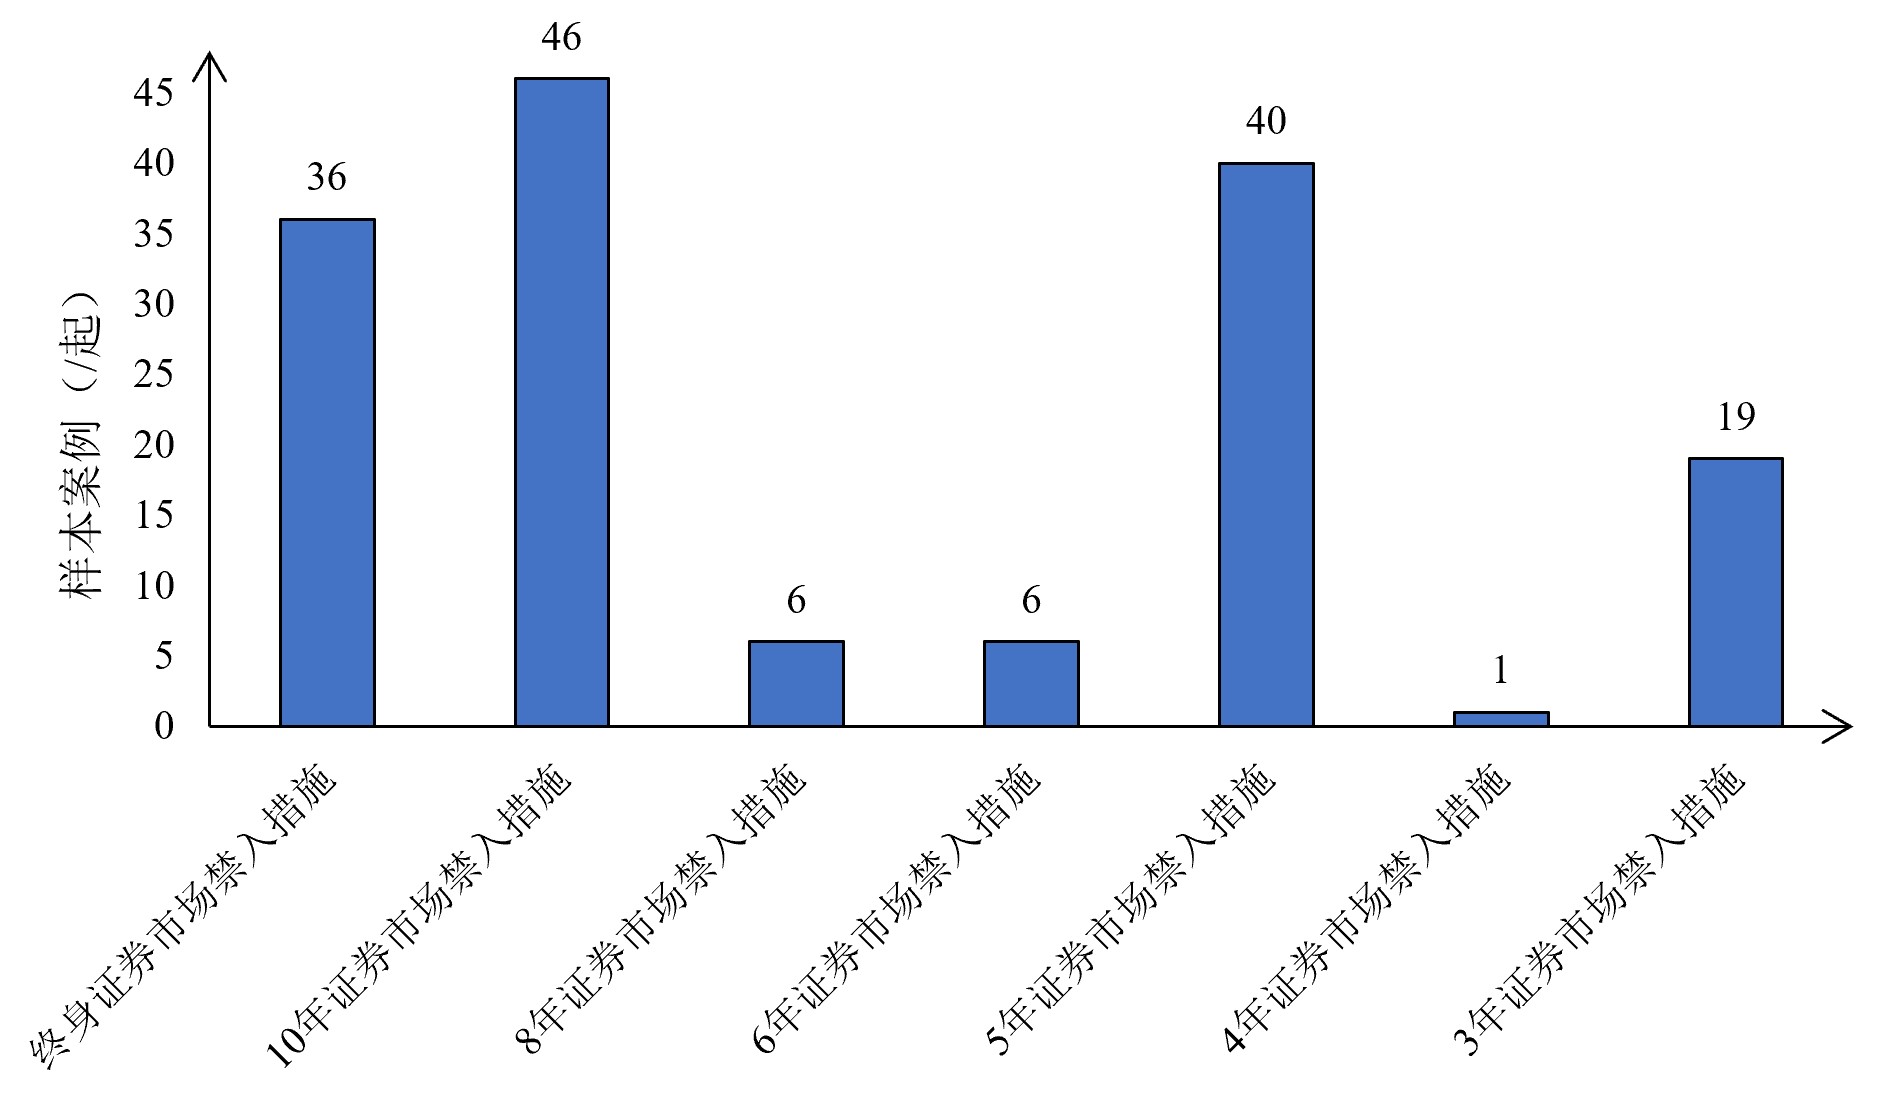
样本案例中,112起(16.14%)对被处罚人采取了市场禁入措施,合计203人次。其中,36起针对共47人(32.14%)采取了终身禁入措施;46起针对共55人(41.07%)采取了10年禁入措施;6起针对共7人(5.36%)采取了8年禁入措施;6起针对共6人(5.36%)采取了6年禁入措施;40起针对共57人(35.71%)采取了5年禁入措施;1起针对共1人(0.89%)采取了4年禁入措施;19起针对共25人(16.96%)采取了3年禁入措施。
五、申辩与采纳
(一) 提出申辩情况
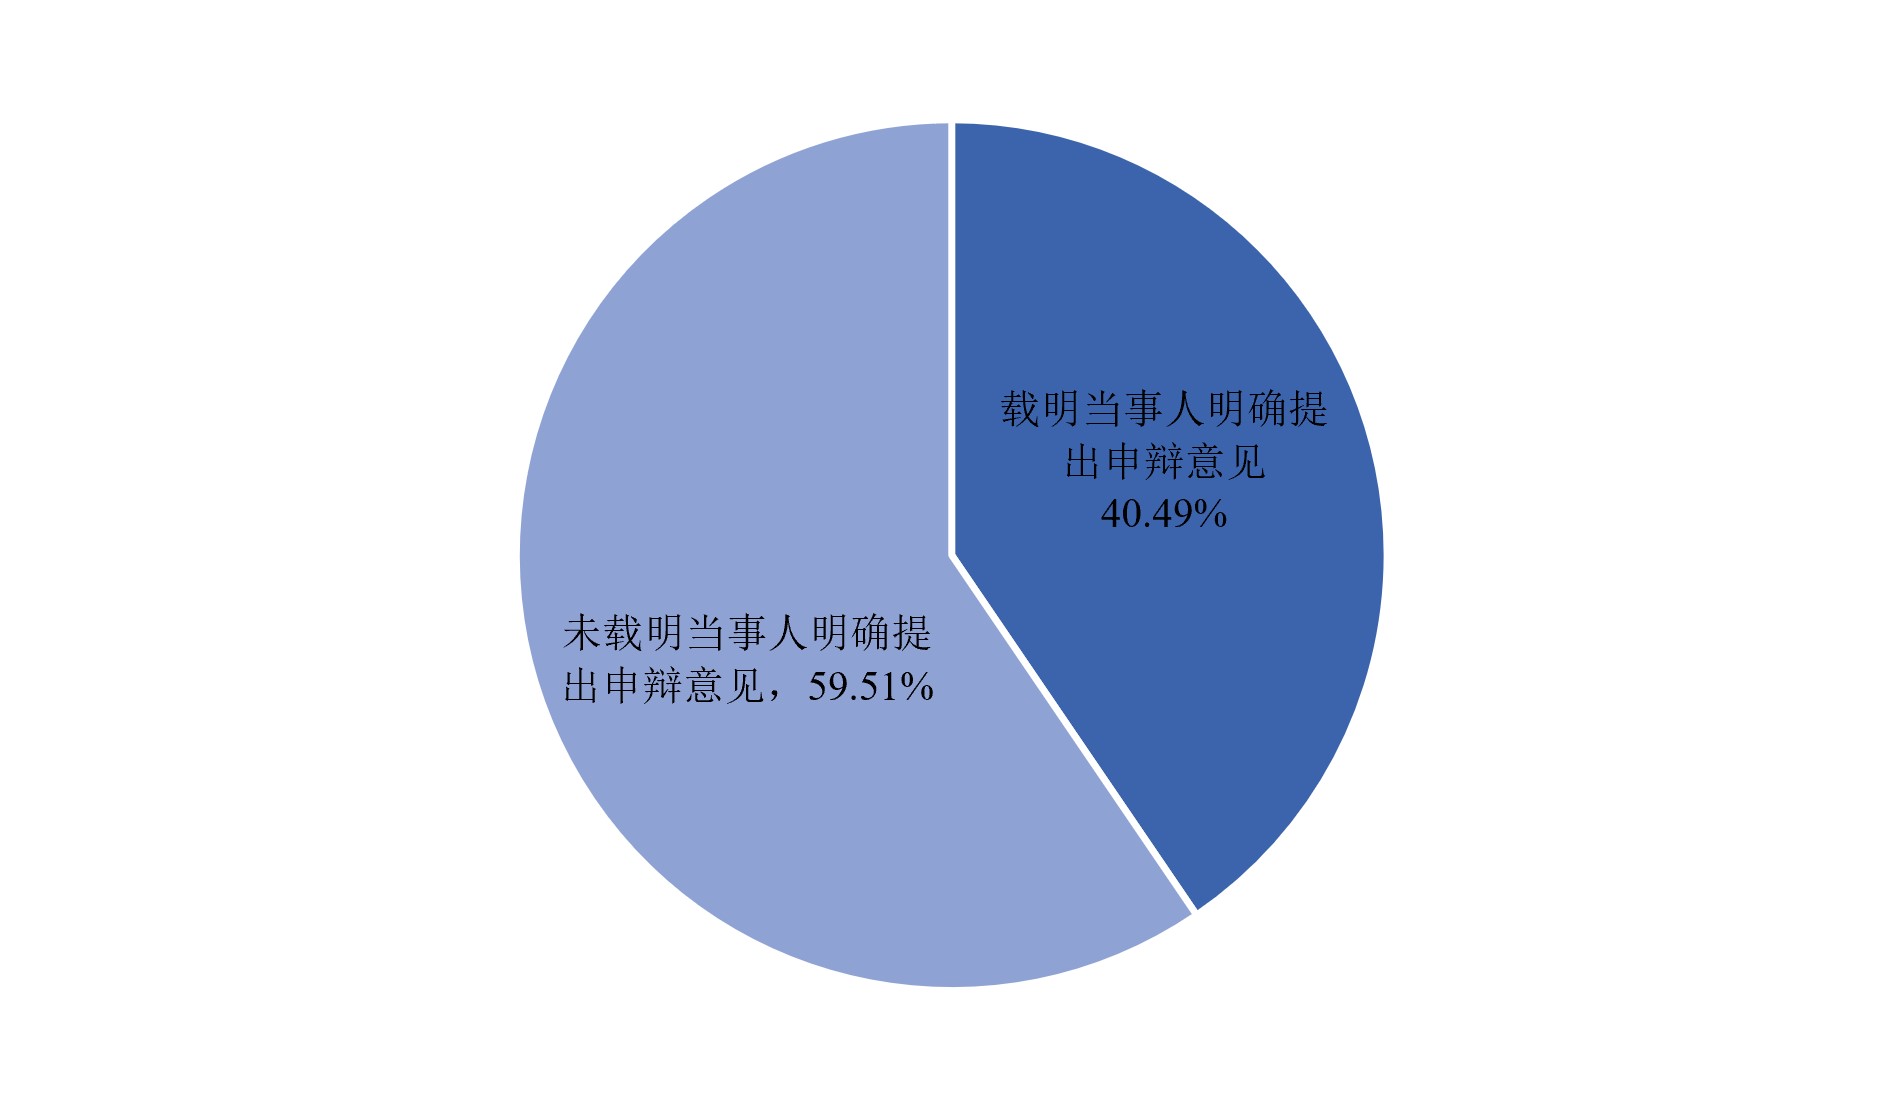
样本案例中,有281起(40.49%)载明当事人明确提出申辩意见,413起(59.51%)未载明当事人提出申辩意见。
(二) 申辩理由与采纳情况
当事人提出的申辩理由主要包括10类22项,从多到少依次为:
第一,主观过错与知情方面(50%以上),包括主张对财务造假、资金占用、关联交易等违法事项不知情,未参与决策、实施或组织违法行为,被他人刻意隐瞒、信息不对称或不具备知悉条件或能力等;无违法的主观故意或重大过失,无损害上市公司利益的动机,未从违法行为中获利,或系基于善意目的,如挽救公司、维护股东利益等。
第二,履职尽责与信赖合理性方面(约占45%),包括主张在职责范围内采取了必要的核查措施,履职受客观条件限制,或发现问题后及时提出质疑或报告等;合理信赖控股股东陈述,合理信赖中介机构意见,合理信赖公司内部资料等。
第三,职责与能力限制方面(约占40%),包括主张不分管财务、信息披露等相关工作,不负责具体业务管理,挂名董监高、无实际权限,或系职工监事、参与度有限等;无财务、法律等专业背景,客观上无法发现违法行为,违法行为隐蔽性强、专业性强,或超出个人核查能力范围等。
第四,法律适用与程序问题(约占35%),包括主张已超过2年行政处罚追责期限,违法行为发现日计算有误等;应适用旧《证券法》而非新法(“从旧兼从轻”原则),不符合相关法律规定的构成要件,或法律适用错误等;已被交易所纪律处分,不应再行政处罚;同一事实被重复处罚,或双重身份被双重处罚等;调查程序存在问题,如证据采集不当,未保障陈述申辩权等。
第五,事实认定争议(约占30%),包括主张虚增金额计算错误,未扣除相关成本、费用,业务真实存在、非虚构,或存在其他证据不足、事实不清的情形等;不应认定为“直接负责的主管人员”,应认定为“其他直接责任人员”,或主张非实际控制人、非信息披露义务人等。
第六,情节与后果方面(约占30%),包括主张未造成严重危害后果,未影响公司核心财务指标,未对投资者造成实际损失,未导致股价异常波动等;主动发现并报告问题,及时进行会计差错更正,积极配合调查,采取补救措施等;系初次违法、无前科记录等。
第七,量罚公正性问题(约占25%),包括主张与同类案件相比处罚过重,违反“过罚相当”原则,不符合比例原则等;主张个人或企业经济困难,无力承担高额罚款,公司面临破产重整或正处于重整后的恢复期,已欠薪或负债,罚款金额超出承受能力等。
第八,任职时间与期间问题(约占20%),包括主张违法行为发生在任职前,任职时间短、刚接手工作,离职后不应承担责任,已提交辞职申请等。
第九,特殊情况(约占15%案例),包括主张公司本身是受害者,系遭受诈骗或他人侵害,为挽回损失而采取措施等;系前任管理层造成、历史原因形成,承接他人工作等;系疫情影响,行业特殊性,军工保密要求,或国资监管要求等。
第十,会计准则理解差异(约占10%以下),包括主张系会计处理方法争议,属于会计差错而非造假,会计估计判断问题等。
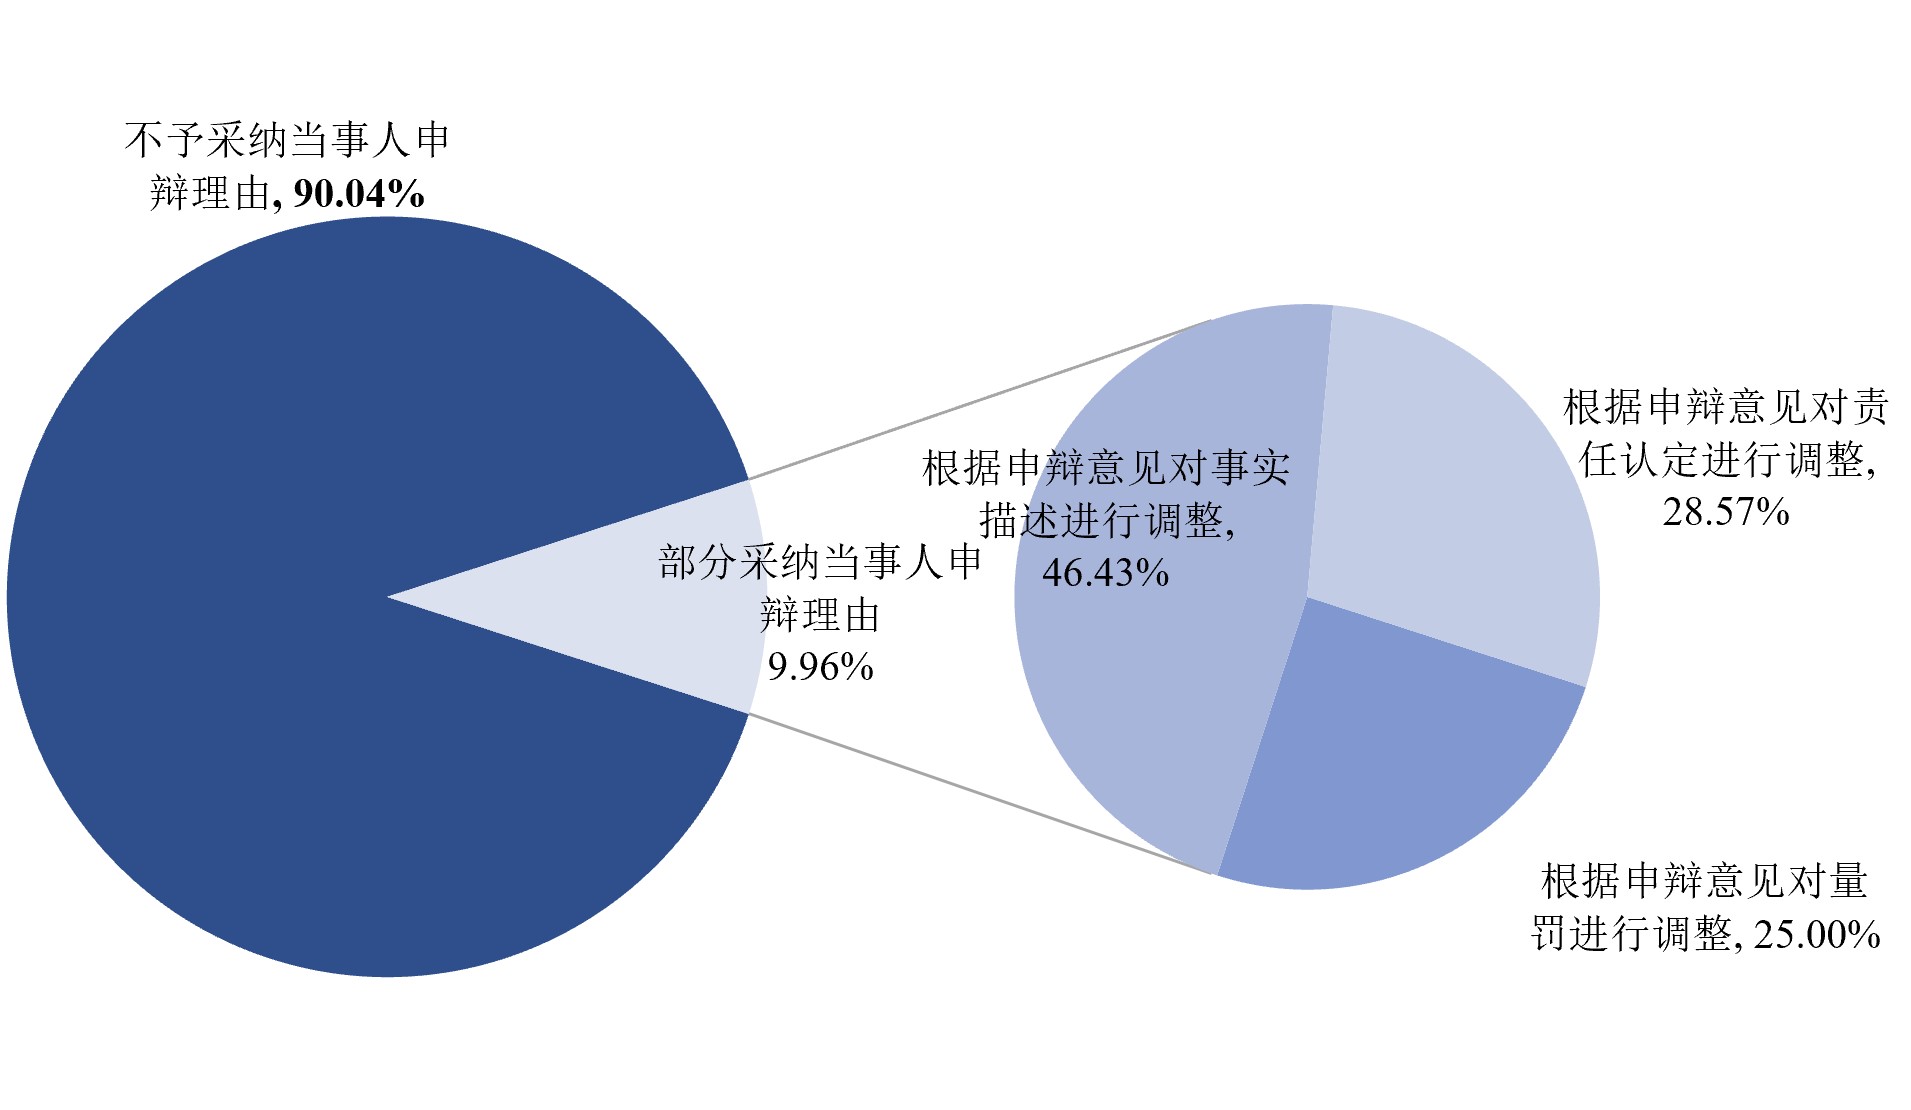
在281起当事人提出申辩意见的案件中,证监会及其派出机构未采纳当事人申辩理由的253起(90.04%),部分采纳的28起(9.96%),全部采纳的0起。在28起申辩理由被部分采纳的案例中,13起(46.43%)虽采纳申辩意见,但仅根据申辩意见对事实描述进行了调整,并未实际调整责任认定和量罚;8起(28.57%)根据申辩意见调整了相关责任认定(其中1起免责、7起从轻或减轻责任);7起(25%)根据申辩意见调整了量罚。
涉及免责的案例中,免责原因系案涉公司实控人在申辩意见中主张其未披露控制关系、组织员工参与上市公司财务造假,但公司并未参与,故申请对公司予以免责。证监会查明相关信息披露违法行为系实际控制人授意、指示作出,与该公司无关,对实控人的该项申辩意见予以采纳,并未追究公司责任。
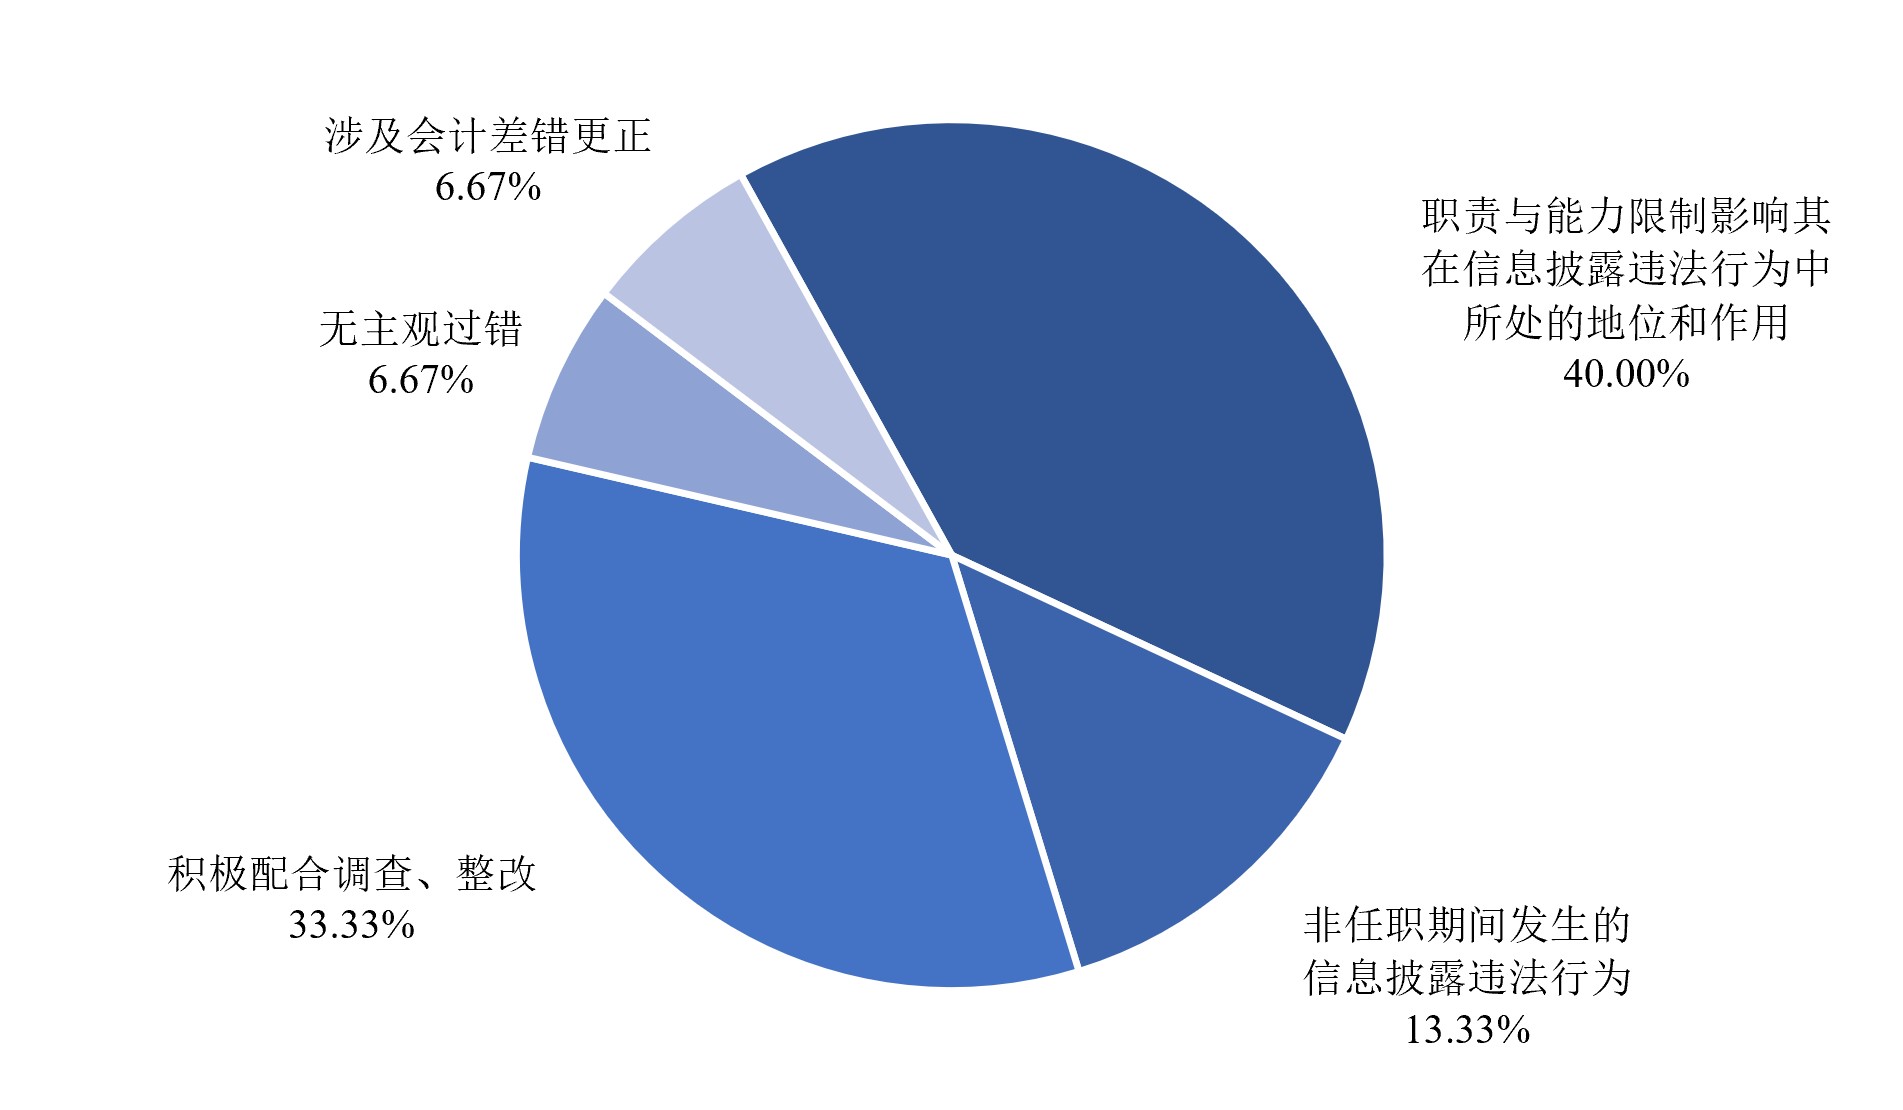
涉及减轻责任、量罚的15起案例中,被采纳的申辩理由从多到少依次为:第一,责任人员职责与能力限制影响其在信息披露违法行为中所处的地位和作用(6起,40%);第二,责任人员非任职期间发生的信息披露违法行为,相应减轻责任或减轻处罚(2起,13.33%);第三,积极配合调查、整改(5起,33.33%);第四,责任人员无主观过错(1起,6.67%);第五,涉及会计差错更正(1起,6.67%)。
六、中篇预告
系列文章中篇将聚焦监管实践中信息披露违法行为的构成要件,拆解信息、主体、行为、主观方面的认定逻辑,并梳理相应申辩事由,为市场主体提供参考及警示。
特别声明 |
|
汉坤律师事务所编写《汉坤法律评述》的目的仅为帮助客户及时了解中国或其他相关司法管辖区法律及实务的最新动态和发展,仅供参考,不应被视为任何意义上的法律意见或法律依据。 如您对本期《汉坤法律评述》内容有任何问题或建议,请与汉坤律师事务所以下人员联系: |
|
何春艳 电话: +86 10 8525 4631 |
[1]鉴于行政处罚决定披露的滞后性,本文以核查节点(2023年、2024年样本以2025年8月8日为核查节点,2025年样本以2025年12月23日为补充核查节点)有效固定的合计694份行政处罚决定书(含部分市场禁入决定书)作为研究样本。全文统计均基于研究样本进行,与官方统计或实际数量可能存在差异,特此声明。


