作者:兰涛丨王馨丨王克[1]
引言
长期以来,德国是全球重要的投资目的地之一,其工业和技术基础、法律及商业环境,以及欧盟成员国地位,是外国投资者开展对德投资时的重要考量。德国对外国投资整体保持开放,但同时通过投资审查制度,对可能影响公共秩序或安全的特定交易实施审查。
近年来,德国持续调整相关规则,扩大部分业务领域的审查范围,并完善申报要求及审查程序。对于拟收购德国企业的中国投资者而言,投资审查的适用范围、申报义务及其对交易实施的影响,是交易筹划阶段需要关注的重要事项。
本文简要梳理德国外国投资监管的历史演变及现行框架,介绍德国与欧盟相关规则之间的关系,并围绕审查范围、程序及交易安排,讨论中国投资者赴德并购时需要关注的主要问题。
一、德国外国投资监管的历史发展
德国外国投资监管主要以《对外经济法》(Außenwirtschaftsgesetz)及《对外经济条例》(Außenwirtschaftsverordnung)为基础,在保持投资开放的同时,对涉及公共秩序或安全的特定企业收购实施审查。根据墨卡托中国研究中心(Mercator Institute for China Studies)与荣鼎集团(Rhodium Group)基于交易数据的统计,2011年至2014年,中国对德直接投资规模约为每年10亿至20亿欧元[2],2016年增至约110亿欧元[3]。一家中国家电企业于2016年收购德国机器人制造企业的交易,是中国对德投资的代表性交易之一,而该等收购也引发了德国有关外国收购与工业技术保护的讨论。
2016年后,德国多次调整投资审查制度。2017年,德国进一步明确关键基础设施等领域的审查范围及申报要求;2018年底,德国将部分敏感领域交易的表决权审查门槛由25%降至10%。2020年,德国调整了一般行业投资审查标准,强化须申报交易的交割限制,并与欧盟投资审查合作机制相衔接。2021年,德国将符合特定条件的人工智能、半导体、机器人及量子技术等业务纳入强制申报范围,同时完善追加收购及特殊控制权安排的审查规则,逐步形成现行制度框架。
二、德国现行外国投资审查制度
德国现行外国投资审查制度主要由德国联邦经济与能源部(Bundesministerium für Wirtschaft und Energie)负责实施。根据目标企业的具体业务及投资者的背景,外国投资审查分为一般行业投资审查(sektorübergreifende Investitionsprüfung)和特定行业投资审查(sektorspezifische Investitionsprüfung)两类。两类审查在投资者范围、目标企业业务范围、表决权门槛及申报要求等方面有所区别,具体审查类别的适用需结合投资者背景、目标企业的业务及交易安排进行判断。
(一) 一般行业投资审查
一般行业投资审查原则上适用于欧盟及欧洲自由贸易联盟成员国(European Free Trade Association)以外的投资者直接或间接收购德国企业或其股权的交易。但通过欧盟境内的持股主体实施对德投资,并不当然排除审查的适用,仍需结合投资者的持股结构及表决权归属规则判断。
《对外经济条例》根据目标企业的具体业务和所属领域,设置了不同的表决权门槛。对于目标企业属于第55a条第1款所列类别的交易,在达到相应表决权门槛并满足其他适用条件时,须履行强制申报义务;对于不属于上述类别的德国企业,投资者在收购后直接或间接持有的表决权比例达到或超过25%时,主管机关可以依法启动审查,但达到该门槛本身并不当然产生强制申报义务。
具体情况如下:
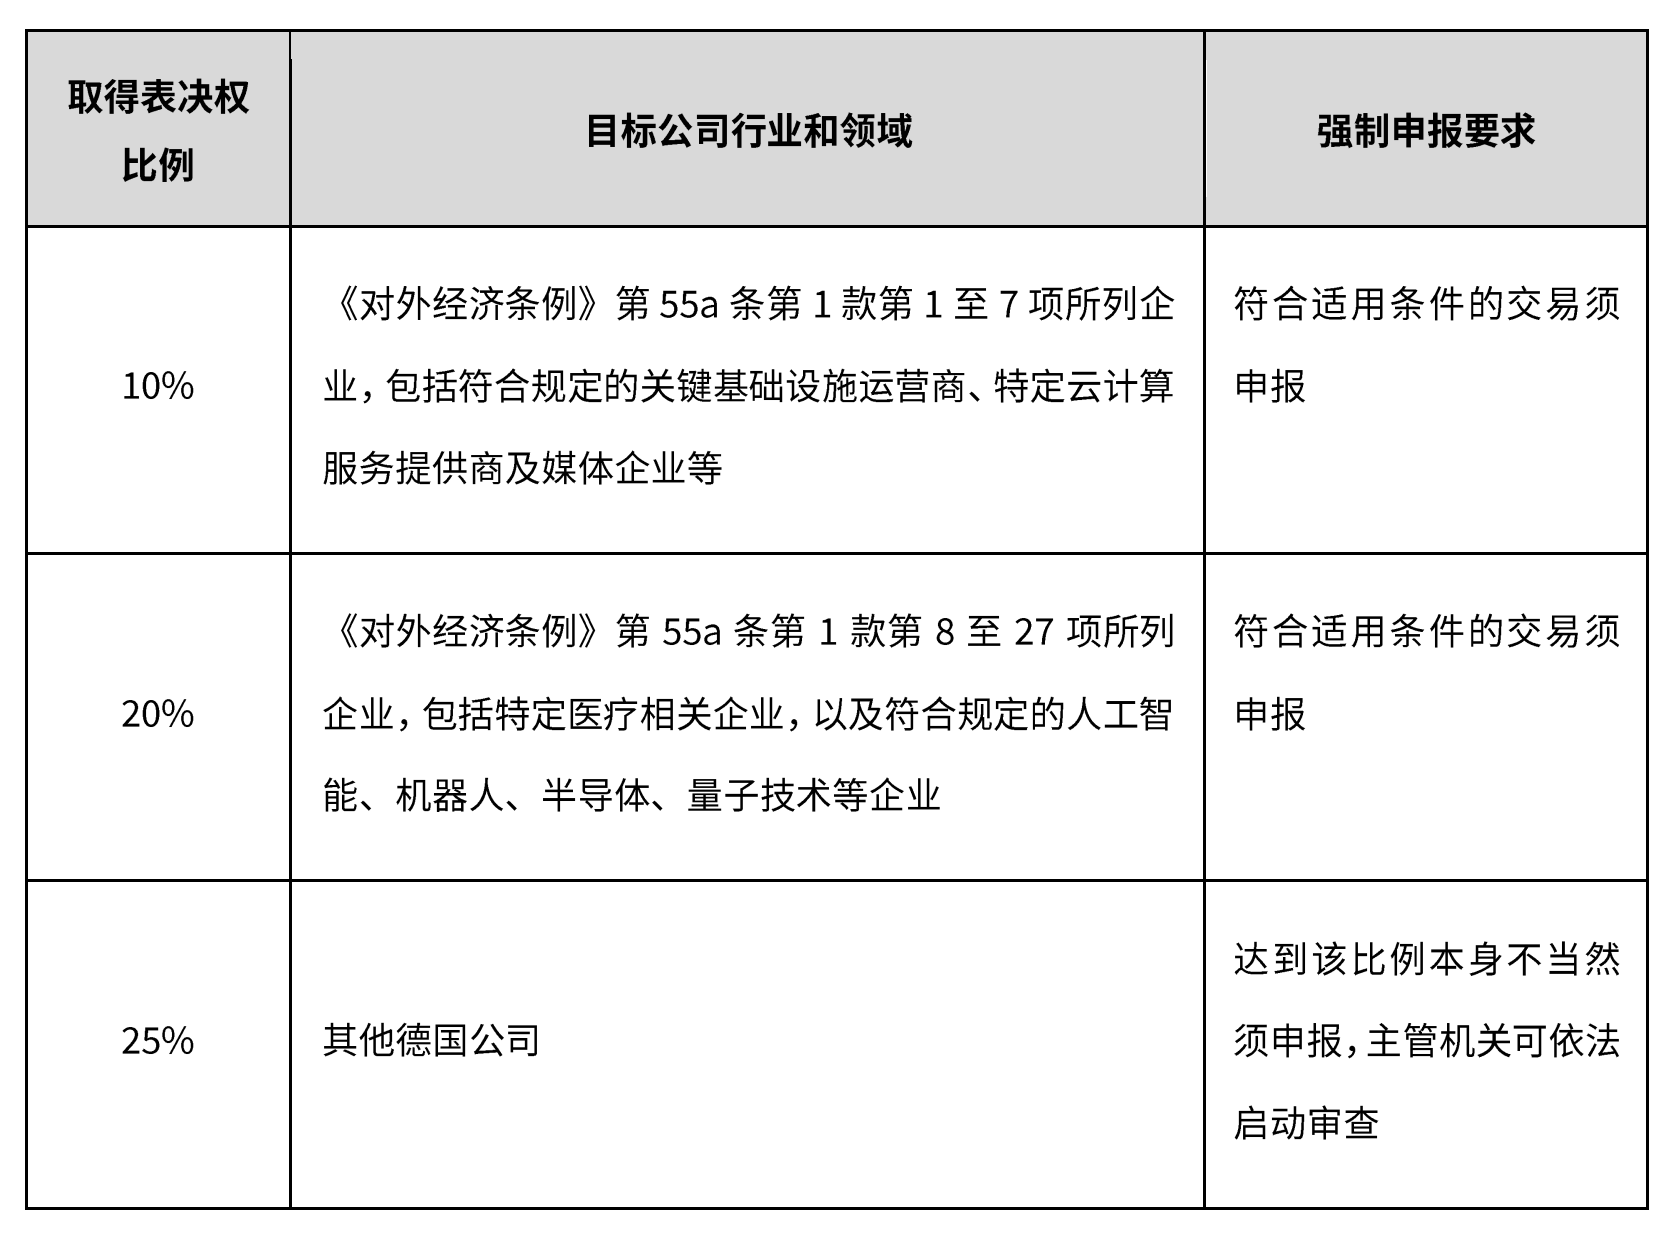
上表所列比例以收购完成后收购方直接或间接持有的表决权比例为准,而非仅指本次收购新增取得的比例;计算时应合并考虑收购方原已持有的表决权及依法应归属于其的第三方表决权。收购方已达到适用门槛后,后续增持使其表决权比例达到或超过《对外经济条例》第56条第2款规定的下一档门槛的,仍可能再次触发审查或申报义务。此外,即使未达到通常适用的表决权门槛,收购方通过额外董事席位、战略事项否决权或特定敏感信息获取权等安排,取得与该门槛相当的控制影响的,交易仍可能受到审查,但不因该等权利安排本身触发强制申报义务。
(二) 特定行业投资审查
特定行业投资审查适用于外国投资者直接或间接收购从事特定安全敏感业务的德国企业。与一般行业投资审查不同,其投资者范围包括其他欧盟及欧洲自由贸易联盟成员国的投资者,审查标准为交易是否可能损害德国的重大安全利益。根据《对外经济条例》,审查范围主要涵盖从事军用物项、受保密知识产权保护的国防技术物项及处理国家涉密信息的信息安全产品相关业务的企业,以及国防重要设施。
对于符合规定的股权收购,投资者在收购后直接或间接持有的表决权达到或超过10%,即进入强制申报范围;后续增持及特殊控制权安排也需结合相关规则判断。此外,特定情况下的资产收购,也可能受到审查。
符合申报条件的交易,应由直接收购方在收购合同签署后立即向德国联邦经济与能源部申报,并遵守审查完成前的交割及敏感信息披露限制。
(三) 审查标准及考量因素
一般行业投资审查主要判断交易是否可能损害德国或其他欧盟成员国的公共秩序或安全,或影响具有欧盟利益的项目或计划;特定行业投资审查则主要判断交易是否可能损害德国的重大安全利益。此外,在审查中主管机关还可以考虑收购方及相关人员的背景。《对外经济条例》列明的因素主要包括:
1. 收购方是否受到第三国政府,包括其他国家机关或武装力量的直接或间接控制;
2. 收购方是否曾参与对德国或其他欧盟成员国公共秩序或安全产生不利影响的活动;
3. 是否存在重大风险,表明收购方或代表其行事的人员曾经或正在参与依德国法律将构成相关条款所列犯罪或行政违法行为的活动。
三、外国投资审查程序
德国外国投资审查程序通常包括申报、初步审查、正式审查及作出决定等环节。对于须强制申报的交易,交易双方可以先行签署收购协议,但实施收购的法律行为在依法放行前原则上处于效力待定状态。在此期间,不得行使与收购相关的表决权,亦不得向收购方披露法律规定或主管机关指定的敏感信息。
(一) 交易申报
对于一般行业投资审查项下涉及《对外经济条例》第55a条第1款所列业务类别、达到相应表决权门槛并符合其他适用条件的交易,以及触发特定行业投资审查强制申报义务的交易,原则上均由直接收购方在收购合同签署后立即申报。申报时应说明交易安排、收购方及目标企业的基本信息、收购方的股权及上层持股结构,以及双方的主要业务,并按主管机关要求提交相关材料。
在一般行业投资审查中,未达到通常适用的表决权门槛、但因额外董事席位、战略事项否决权或特定敏感信息获取权等安排而受到审查的交易,不因该等权利安排本身触发强制申报义务。对于不须强制申报、但可能受到一般行业投资审查的交易,直接收购方可以在正式审查程序尚未启动时申请无异议证明。主管机关自收到申请之日起,在法定两个月期限内未启动正式审查的,视为无异议证明已出具;该期限可经直接收购方及出售方同意延长。特定行业投资审查不适用上述无异议证明申请机制。
(二) 初步审查
主管机关收到强制申报或无异议证明申请后,将先行评估交易是否需要进入正式审查程序。根据《对外经济法》第14a条,启动正式审查的期限原则上为自主管机关知悉收购协议已签署之日起算两个月;收到交易申报或无异议证明申请,则视为知悉交易。
在初步审查阶段,主管机关可以根据适用程序放行交易、出具无异议证明,或决定启动正式审查。对于依法强制申报的交易,主管机关未在适用期限内启动正式审查的,视为放行;对于符合条件的无异议证明申请,则视为无异议证明已出具。
(三) 正式审查
如主管机关决定启动正式审查,直接收购方应按要求提交审查所需材料。根据审查结果,主管机关可以依法放行交易、禁止交易,或要求交易相关方采取特定安全保障措施。如拟禁止交易或要求采取相关措施,主管机关原则上应自完整收到规定的审查材料之日起四个月内作出决定。存在特别复杂的事实或法律问题时,上述期限可以依法延长;交易特别涉及德国国防利益且符合其他法定条件的,还可进一步延长。此外,在正式审查期间,主管机关依法追加要求信息或材料,或者与交易相关方协商特别安排时,审查期限中止计算。
四、立法进展以及与欧盟层面规定的衔接
欧盟《关于建立欧盟外国直接投资审查框架的条例》(第2019/452号)建立了成员国与欧盟委员会之间的外国投资审查合作机制,自2020年10月11日起适用。根据该机制,德国对相关外国直接投资进行审查时,应向欧盟委员会及其他成员国通报交易信息。其他成员国认为交易可能影响其公共秩序或安全时,可以提出评论;欧盟委员会亦可在符合规定的情况下发表意见。德国应适当考虑这些评论和意见,但最终审查决定仍由德国作出。
欧盟已通过第2026/1386号外国投资审查条例。该条例于2026年7月16日生效,主要规定将自2028年1月17日起适用,并取代第2019/452号条例。新条例将进一步调整外国投资审查框架,包括要求所有成员国建立审查机制、规定最低审查范围,并覆盖部分由第三国投资者控制的欧盟境内主体实施的投资。
德国亦在推进独立《投资审查法》(Investitionsprüfungsgesetz)的制定,拟整合调整目前分散于《对外经济法》及《对外经济条例》中的投资审查规则,并衔接欧盟新的审查框架。根据公开的草案分析,拟议调整包括调整审查范围及门槛、将部分业务类别的表决权申报门槛由20%提高至25%,以及将欧洲自由贸易联盟成员国投资者纳入与其他非欧盟投资者相同的适用范围[4]。该草案尚非生效法律,具体制度安排仍待后续立法程序确定。
五、实务启示
2026年10月7日,德国政府宣布禁止某中资航运企业拟收购德国汉堡一家物流企业80%股权的交易。该交易虽已于同年2月获得德国反垄断当局放行,但最终因投资审查未获通过而无法实施。德国联邦经济与能源部表示,该收购将加深既有依赖,并危及德国及欧盟供应链的韧性[5]。有媒体分析指出,俄乌冲突背景下,德国对危机期间运输能力保障及相关运输信息安全的关注上升,构成了理解本案监管关切的重要背景[6]。
近年来,德国政府多次禁止或限制涉及中资投资者的收购交易。2024年,德国政府禁止德国M公司将旗下燃气轮机业务出售给中国某燃气轮机公司;2023年,德国政府禁止中国某卫星科技公司拟取得德国卫星通信企业K公司完全控制权的相关安排;同年,某中资港口公司在将原拟收购比例由35%降至24.99%后,获得德国政府放行,完成对汉堡港某集装箱码头运营公司的股权收购;2022年,德国政府禁止某中资企业旗下瑞典企业S公司收购位于德国多特蒙德的一座晶圆厂。这些案例涉及不同业务及交易结构,提示中国投资者应将投资审查评估前置至交易方案形成阶段。
首先,交易初期应审慎评估目标企业的具体业务类型、拟取得的表决权比例,以及收购方的完整持股结构。表决权计算不能仅看直接收购主体名下的持股,还需考虑间接持股、既有持股,以及依法应归属于收购方的第三方表决权。采用不同收购主体,并不当然意味着各主体的持股可以分别计算。对于多家中国国有企业参与的投资,还应特别关注其政府控制背景、相互关系及表决权安排是否可能导致持股合并计算,并持续关注德国及欧盟层面的相关规则、解释与实践。此外,持股比例还应与公司治理安排一并评估。即使未达到通常适用的表决权门槛,额外董事席位、战略事项否决权或特定敏感信息获取权等安排,与所持表决权结合后,也可能使交易进入审查范围。
其次,投资审查增加了交易能否完成及完成时间的不确定性,交易双方应在交易文件中重点关注以下安排:
审查风险分配:除申报及配合义务外,还应明确各方为取得放行应作出的努力及可接受的让步范围,包括是否接受降低持股比例、限制治理权利或信息获取权等措施,以及相关成本的承担。同时,应约定交易终止条件,以及审查未获通过时的终止费安排。即使交易获得附条件放行,也应考虑相关条件是否影响交易价值及投资目的的实现。
审查时间安排:前述物流企业股权收购交易从获得反垄断放行至被宣布禁止,期间相隔七个多月,说明取得一项监管批准后,交易仍可能长期处于等待其他审批结果的状态。此外,投资审查期限可以依法延长,补充材料及协商安全保障协议等情形还可能导致审限中止计算。因此,最终截止日(Long Stop Date)的设置应充分考虑上述时间因素。
最后,中国企业与境外合作方共同收购德国企业时,还应关注联合投资者之间的审查风险分担。若交易因涉及中方投资者的背景而被禁止,境外合作方可能要求中方承担其已发生的交易费用或其他损失。对此,中方应提前评估并准备相应的谈判方案。
特别声明 |
|
汉坤律师事务所编写《汉坤法律评述》的目的仅为帮助客户及时了解中国或其他相关司法管辖区法律及实务的最新动态和发展,仅供参考,不应被视为任何意义上的法律意见或法律依据。 如您对本期《汉坤法律评述》内容有任何问题或建议,请与汉坤律师事务所以下人员联系: |
|
兰涛 电话: +86 10 8560 6418 Email:tao.lan@hankunlaw.com 王馨 电话: +86 10 8560 6436 |
[1] Lotte Schwartlander对本文的写作亦有贡献。
[2] https://rhg.com/wp-content/uploads/2024/02/ChineseFDI_Europe_Full-1-1.pdf。
[3] https://merics.org/en/report/record-flows-and-growing-imbalances-chinese-investment-europe-2016。
[6] https://www.fdiintelligence.com/content/f7f33b6c-6162-4ec7-9b83-848a1d10749b。


