作者:刘冬丨刘隆丨魏姝昱[1]
当债务人的境内资产已经难以覆盖债权,而资金又进入新加坡的家族办公室、离岸公司、基金或信托架构,追索工作的重点往往会从“有没有资产”转向“资产究竟归谁、债务人对其是否享有、享有何等权利”以及“这些权利能否被新加坡法院保全和执行”。目前新加坡已有超过2,000家单一家族办公室,并形成了较成熟的财富管理、基金及专业服务生态,也越来越可能成为跨境资产调查、保全和执行的重要节点。
前言|当资产进入家族财富结构,债权人真正需要识别的是什么
家族办公室本身并非统一的法律载体,通常承担投资管理、行政和家族治理职能,家族财富则可能分布于基金、可变资本公司(Variable Capital Company,VCC)、有限合伙、公司或信托等载体。债务人在新加坡设有家办,并不意味着相关主体持有的资产当然属于债务人。债权人通常需解决三层问题,即:1、取得可在新加坡执行的基础法律文件;2、通过调查、信息披露和资金流向分析查明资产的法律及实益归属;以及3、在存在资产被转移风险时及时申请冻结令、所有权禁令等临时救济。下文以一起新加坡追索案件为切入点,结合新加坡现行制度梳理相关追索工具及边界[2]。
一、从中国仲裁裁决到新加坡账户资产:一场跨越三地的执行接力
(一)争议起点:贸仲仲裁裁决与多法域追偿布局
该案源于股权收购争议。中国国际经济贸易仲裁委员会(“贸仲”)于2019年就相关争议作出仲裁裁决,香港法院于2020年承认并执行;债权人随后又在新加坡取得登记香港判决的许可。由此,原本产生于中国仲裁的债权被逐步转化为可在香港和新加坡继续追索的执行基础,形成“中国仲裁—香港判决—新加坡执行”的跨法域链条[3]。
(二)资产去向:大额资金进入BVI公司账户,BVI公司股权随后纳入家族信托
进入新加坡后,案件的难点转向资产权属。大部分争议债权款项先进入债务人张某个人账户,后又转入某BVI公司S公司在新加坡银行开立的账户且S公司股权已被纳入家族信托[4]。对债权人而言,此时面临的关键问题是:争议资金已存入S公司名下账户,而S公司股权又进入信托架构,不能再直接将该等资金作为债务人张某个人资产进行追索。债权人因此需要进一步证明,虽然资金的名义持有结构已经发生变化,但债务人张某对相关资金仍享有新加坡法认可的实益权益,从而为后续保全和执行提供法律基础。
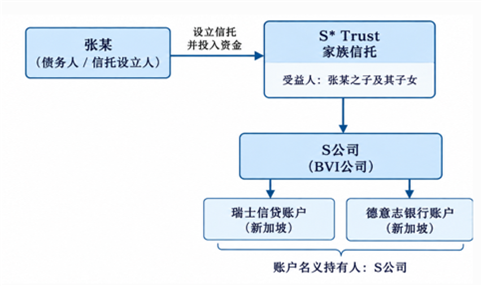
(案涉家族财富结构示意图)
(三)执行突破:法院为何认定张某仍享有账户资金的实益权益
争议资金虽已转入S公司名下账户,且S公司股权随后被纳入家族信托,但S公司股权的信托安排并不当然决定其银行账户内资金的实益归属。新加坡法院因此进一步审查债务人张某在将资金转入S公司账户时,是否具有使S公司取得该等资金实益权益的真实意图。按照归复信托(resulting trust)原则,如果财产虽已转移至他人名下,但转让人并无使受让人取得该财产利益的真实意图,衡平法上可能认定相关实益权益仍由转让人保留。本案中,法院认为已有充分证据可以直接判断债务人张某的真实意图,无需依赖归复信托推定,并据此结合信托文件及转让前后的实际行为进行判断[5]。
法院特别关注到,信托文件明确纳入的是S公司股权,而非两个银行账户内资金本身;换言之,本案需要首先认定系争资金是否构成信托财产 — 法院处理的是资金权属,而非信托安排的效力。在案证据显示,信托设立后,债务人张某仍持续自行指示账户进行多笔大额转账,其中部分款项直接进入其个人账户,且没有证据显示相关转账系由受托人指示。收到香港冻结令后,债务人张某又紧急指示从德意志银行账户转出约3,583万美元。S公司在账户被冻结后亦较迟才介入并挑战相关冻结措施。基于上述,一审法院认为,债务人张某虽然在形式上将S公司纳入信托架构,但并未真正放弃对账户资金的实益权益[6]。
高等法院上诉分庭维持了这一认定,但同时强调,银行文件中的“实益所有人”或“最终有效控制”等表述本身并不能直接决定法律上的实益权属,有效控制(effective control)本身只是证据之一,仍须与其他材料共同判断真实权属。例如,瑞士信贷开户文件受其表格设置和合规要求影响,对权属问题本身具有一定模糊性;其他税务文件甚至在一定程度上支持S公司享有权益。因此,法院最终更为看重的是信托设立后的实际行为,包括债务人张某持续自主调动资金、部分转账使其本人受益、冻结令下达后紧急转移巨额资金,以及S公司长期未及时挑战针对相关资产作出的新加坡冻结令,且较迟才就账户权属作出反应等事实。上述证据共同表明,形式上的信托和公司安排并未反映争议资金的真实权属,争议资金的实益权益仍属于张某个人[7]。
(四)接管人制度:传统执行措施之外的解决方案
权属认定解决的是“这些钱是谁的”,但债权人要实现最终受偿,还需要解决“如何执行回款”的问题。新加坡法院在同一体系内同时适用普通法(common law)和衡平法(equity)。由于两个争议账户均登记在S公司而非债务人张某本人名下,不能直接按照债务人张某本人名下账户采取通常执行措施,第三方债务扣押等方式也存在障碍。债权人因此申请通过衡平执行(equitable execution)任命接管人(receiver)。高等法院上诉分庭明确,本案在判决债务已经确定后任命接管人的适当程序依据,是当时适用的《2014年法院规则》第51号令第1条(Rules of Court 2014 O 51 r 1(1))。法院在认定相关资金实益上仍属于债务人张某、且通常执行方式难以有效触及时,维持了接管人命令。这一制度的法理前提是,接管人衡平执行针对的是债务人在他人名下财产中享有的衡平权益;如果债务人只是事实上能够影响第三方如何处分资产,但并不依法享有相应财产权利,则难以仅凭这种事实上的影响力通过接管人制度执行该资产。就该制度的实际运作而言:接管人由法院应债权人的申请任命,其职能是收取债务人在相关财产权益项下的款项,用于清偿债务。在本案中,接管人的权限由法院命令具体界定,包括接收并管理两个争议账户内的资金及证券;所收取款项通常在扣除接管人报酬和费用后,按法院命令向债权人偿付。对债权人而言,其效果是使原本因登记在S公司名下、无法通过第三方债务令等常规方式执行的财产,转化为可直接清偿债务的现金流[8]。
(五)案件启示
本案并非通常所说的“击穿信托” — 法院既未认定信托安排因欺诈或为虚假安排而无效,也未认定债务人张某在信托财产中享有权益、从而可将信托财产作为其财产执行;S公司股权仍由受托人依法持有,信托本身未受影响。法院实际认定的是:系争两个银行账户的资金并不构成信托财产。信托文件载明的信托财产仅为象征性款项及S公司股权,两个账户从未被纳入信托;而资金转入S公司账户时,债务人张某并无使S公司或信托架构取得实益权益的真实意图,故该等资金的实益权益仍由其保留,可作为其个人财产予以保全和执行。对债权人而言,本案核心启示是:看似进入信托架构的钱未必真的进入了架构,哪些资产完成了有效转移、哪些仍属于债务人,取决于能够证明的资金流向与转移意图,而非形式外观。正因如此,当资产已经转入公司或信托结构后,债权人需要重建资金流和权利链,审查资产来源、开户和信托文件、签字及投资决定、受托人是否独立,以及争议前后的异常处分等事实,再判断债务人是否仍保有可执行的法律或实益权益。只有在权利性质得到识别后,才能进一步选择披露、禁令、接管人等对应工具。
二、实务指引:新加坡资产追索工具箱
(一)中国法律文书如何在新加坡获得承认与执行
Q1:中国法院判决能否以及如何在新加坡强制执行?
中国法院作出的生效商事金钱判决原则上可以在新加坡获得认可和执行,且中新两国已有相互承认和执行对方法院判决的司法实践。上海一中院在承认和执行新加坡法院判决的案件((2023)沪01协外认28号案)中亦明确认为,结合2018年中新最高法院签署的《关于承认和执行商事案件金钱判决的指导备忘录》以及两国既有司法实践,可以认定中国与新加坡之间存在相互承认和执行商事判决的互惠关系。
具体而言,中国大陆目前并非新加坡《外国判决互惠执行法》(Reciprocal Enforcement of Foreign Judgments Act 1959,REFJA)项下的指定司法辖区,因此中国法院判决不能通过REFJA规定的登记程序直接执行,而需要依据新加坡普通法另行提起诉讼,以中国判决所确认的付款义务作为请求基础。新加坡法院主要审查该判决是否终局且确定、是否要求支付固定或可确定的金额,中国法院依新加坡国际私法规则是否具有管辖权,以及是否存在欺诈、违反自然正义或公共政策等拒绝认可事由;符合上述条件的,原则上不会重新审理中国法院已经裁判的实体争议。实践中,中国法院判决亦已通过这一途径在新加坡获得执行。例如,Xiamen Tonghin Furniture Industries Co Pte Ltd v Goh Heng Tee 一案中,新加坡高等法院在以中国厦门法院判决为基础提起的诉讼中作出简易判决(summary judgment),承认和执行该判决;被告以未获适当送达、违反自然正义为由的抗辩亦被驳回。该案此后经高等法院上诉分庭审理,上诉亦被驳回。这再次确认了上述普通法执行路径的可行性[9]。
Q2:中国仲裁裁决能否以及如何在新加坡执行?
中国与新加坡均为《纽约公约》缔约国,在中国大陆作出的仲裁裁决原则上可以依据新加坡《1994年国际仲裁法》(International Arbitration Act 1994)在新加坡申请认可和执行。债权人可向新加坡高等法院申请执行许可,并提交仲裁协议、经认证的裁决以及必要的英文译本。申请可以在不事先通知债务人的情况下提出;法院作出执行许可后,许可令应送达债务人。债务人在新加坡境内受送达的,可在14日内申请撤销许可;如在新加坡境外送达,则由法院确定相应期限。该期限届满,或者撤销申请最终处理完毕后,债权人方可继续采取执行措施。
债务人申请拒绝执行的理由原则上限于新加坡《1994年国际仲裁法》第31条规定的情形,包括仲裁协议无效、未获得适当通知或无法陈述意见、裁决超出仲裁协议范围、仲裁程序存在特定瑕疵、裁决尚未对当事人产生约束力或已被撤销,以及执行违反新加坡公共政策等。2023年的 CZD v CZE 案即涉及一份由北京仲裁委员会作出的裁决。债权人在新加坡取得执行许可后,债务人以裁决已在中国得到执行、裁决超出仲裁范围及违反公共政策为由申请撤销许可,新加坡高等法院最终驳回其申请[10]。
(二)资产进入家办、信托或基金后,如何查明真实权属
Q3:发现债务人设立新加坡家族办公室,能否直接执行家办名下资产?
一般不能仅凭“债务人设立或控制某家族办公室”这一事实直接执行所谓“家办名下资产”。家办可能只是管理和行政主体,真正的投资资产则由基金实体、VCC、公司、有限合伙或受托人持有。因此,不能仅因债务人设立或控制家族办公室,就直接将这些主体名下的资产视为债务人财产执行;债权人仍需进一步查明具体资产的法律归属,并证明债务人对相关资产实际享有实益所有权或其他可以依法执行的权利。
Q4:如何区分法律所有权、实益权益和实际控制?
三者作用不同。法律所有权或登记名义反映资产在形式上由谁持有;在信托、归复信托等安排下,其他主体还可能享有衡平法上的实益权益。实际受益或实际控制本身不当然构成独立财产权,主要具有证据意义。前述案件中,法院依据归复信托规则判断其是否真实意图使S公司受益,并将后续处分、个人受益等事实作为判断该意图的证据。若债务人对第三方资产既无衡平权益,也无可依法要求第三方处分资产的权利,仅凭事实影响力不能执行第三方资产。
Q5:公开渠道可以调查哪些资产线索?
公开调查通常可以先从企业及持股、不动产和知识产权三类信息入手。第一,通过新加坡会计与企业监管局(Accounting and Corporate Regulatory Authority,ACRA)的Bizfile及VCC信息平台,可以查询或购买企业基本资料、董事及其他任职信息、个人关联企业和持股记录,以及VCC的基本登记资料。第二,通过新加坡土地管理局(Singapore Land Authority,SLA)的综合土地信息服务系统(Integrated Land Information Service,INLIS)可以查询特定不动产的产权及所有权信息。第三,通过新加坡知识产权局数字服务平台(IPOS Digital Hub)可以检索商标、专利及外观设计等知识产权信息。公开信息通常不足以完整还原家族财富结构,但可以用于识别相关主体、持股关系及已知资产,为后续确定披露、保全和执行对象提供基础。
Q6:公开信息不足时,如何取得银行、受托人或管理人的资料?
公开信息不足时,可以根据案件所处阶段申请法院命令披露。诉前或者需要向受托人、资产管理人等非当事人取证时,《2021年法院规则》第11号令第11条(Rules of Court 2021 O 11 r 11)允许法院在司法公正所需的情况下,命令提供文件或信息,以识别潜在当事人、追踪财产或实现其他合法目的。
银行资料受到更严格的保密规则限制。《1970年银行法》(Banking Act 1970)第47条原则上禁止银行披露客户资料;如需调取银行账单等记录,通常还需结合《1893年证据法》(Evidence Act 1893)第175条规定的银行账簿披露机制。对于涉嫌被不当转移、且债权人主张其对相关资金本身享有所有权的情形,还可考虑申请银行信托披露令(Bankers Trust order),要求银行或其他金融机构提供追踪资金所需的资料,但申请人通常需要证明存在初步的不法行为,并对被追踪资金提出财产权性质的请求(proprietary claim)。该制度并非一般性的资产查询工具,单纯的金钱债权或损害赔偿请求通常不足以支持申请。
(三)在资产转移前,如何申请冻结和其他临时救济
Q7:中国诉讼或仲裁尚未结束,能否先冻结新加坡资产?
有可能。新加坡法院可以在实体争议最终解决前授予冻结令(freezing order,又称玛瑞瓦禁令(Mareva injunction)),限制被申请人处分或转移资产。冻结范围可以仅针对新加坡境内资产,也可以在适当情况下扩展至境外资产,即全球冻结令(worldwide freezing order,WFO)。冻结令的目的在于防止被申请人不当转移资产,导致未来判决或仲裁裁决无法执行,而不是提前给予申请人担保或优先受偿。
对于中国法院诉讼和中国仲裁,新加坡法院提供冻结救济的法律基础有所不同。对于境外法院诉讼,2022年4月生效的《1909年民事法》(Civil Law Act 1909)第4(10A)条(由《2021年法院(民事和刑事司法)改革法》新增)明确授权新加坡法院可就已在或将在境外开始的民商事程序授予临时救济(包括冻结令),只要法院认为授予该等救济公正或便利即可。申请人因此不必再在新加坡另行提起实体诉讼来支持其冻结令申请,但仍需使新加坡法院对被申请人取得属人管辖。对于境外国际仲裁,《1994年国际仲裁法》第12A条则明确授权新加坡法院提供资产保全等临时救济;但原则上只有在仲裁庭、仲裁机构或其他获授权主体没有相应权力,或者暂时无法有效采取措施时,法院才会介入;如属紧急申请,相关措施还须为保存证据或资产所必要。
在具备上述申请基础后,申请人还需要满足冻结令本身的实体门槛,主要包括证明实体请求具有充分可争辩依据(good arguable case),并以具体证据证明存在真实的资产耗散风险(real risk of dissipation),即存在因被申请人不当处分资产而导致未来判决或裁决无法得到执行的现实风险。仅有资产跨境分布、金额较大、流动性较高,或者一般性的欺诈、失信指控,通常不足以单独证明资产耗散风险。
需要注意的是,全球冻结令本质上仍是针对被申请人的人身禁令,并不会因此自动在其他国家产生查封资产的效果;涉及新加坡境外资产时,后续实际控制或执行通常仍需结合资产所在地法律及当地法院程序。
Q8:资产已转入配偶、子女、关联公司或信托,是否仍可采取措施?
有可能,但第三方与债务人存在亲属、控制或关联关系,本身不足以冻结第三方名下资产。关键在于进一步判断相关资产究竟只是形式上登记在第三方名下,还是已经真实、有效地转移给第三方。如果有充分理由认为第三方名下资产实质上仍属于债务人,可以考虑申请查布拉型禁令(Chabra injunction),将有关第三方纳入冻结范围。但该类禁令适用较为严格,不能仅因第三方与债务人关系密切,或者债务人事实上能够对其施加影响,就当然冻结其资产。
对于已经转入公司或信托架构的资产,则需要进一步判断实益所有权是否真正发生转移。前述张某案表明,法院不会仅依据公司登记或信托文件的形式安排判断权属,而会结合转让时的真实意图、资金来源以及转让后的实际处分和受益情况综合审查。如果证据表明债务人仍保留相关资产的实益所有权,该资产仍可能成为冻结或后续执行的对象;反之,如果资产已经真实转让,债务人也不再享有相应财产权利,则不能仅凭其对第三方具有事实上的影响或控制将该资产纳入执行。
如果申请人进一步主张某项特定资产本身属于申请人,例如被侵占或转移的资金仍可追踪至第三方账户或替代资产,则应考虑所有权禁令(proprietary injunction),其保护对象是申请人对特定资产本身主张的权利,而不是债务人一般可供执行的财产。
(四)取得新加坡执行依据后,如何实现实际回款
Q9:银行账户、房产、股权及基金或信托权益如何执行?
取得可在新加坡执行的法院命令后,债权人可根据《2021年法院规则》选择一种或多种执行方式。银行存款及第三方应向债务人支付的款项可采取第三方债务令(garnishee order或 attachment of debt);动产和不动产可查封并变卖(seizure and sale);登记在债务人名下的股份、债券等证券,可由法院执行官(Sheriff)向相关登记主体送达查封通知。尚不掌握具体资产的,还可申请执行债务人询问程序(examination of enforcement respondent),要求债务人披露其全部或部分实益拥有、或者未来有权取得的财产。
对于VCC股份、基金份额及信托权益,应先确定债务人具体享有什么权利及是否存在转让限制。信托中还需区分已经确定的受益权益、可要求受托人处分财产的权利,以及仅属于受托人裁量范围内的潜在受益人;后者通常不因此对具体信托资产享有现时的衡平财产权。若债务人确有相关财产权益而普通执行方式难以直接触及,可进一步考虑接管人等补充执行工具,但不能仅以事实控制为依据。
三、新加坡家族财富结构下的跨境追偿策略
(一)先画清结构,再决定执行对象
跨境追索中常见的误区,是看到家办、信托或基金名称后就直接将其作为执行对象。更有效的做法是沿四条线重建结构:资金从哪里来,资产登记在谁名下,谁依法有权处分,债务人对相关资产究竟享有什么法律或衡平权益。公开登记用于识别主体和表面持有关系,银行、信托和交易文件及当事人行为则用于进一步判断真实权属。
(二)同步推进债权确认、资产调查和临时保全
对于存在明显资产转移风险的案件,债权确认、资产调查和临时保全不宜机械依次推进。承认执行解决“是否有新加坡执行依据”,披露解决“资产在哪里、由谁持有及如何流转”,冻结令或所有权禁令则保全最终可追索的资产。调查发现的异常转账和关联持有证据,也可能成为证明耗散风险的重要材料。
(三)以新加坡为节点,统筹多法域程序
跨境追索也很少只发生在一个法域。前述张某追索案中,中国仲裁承担债权确认功能,香港法院完成裁决承认,新加坡程序则进一步涉及判决登记、资产冻结、权属判断和衡平执行。对债权人而言,更重要的是根据各法域能够提供的功能安排程序顺序和衔接,而不是机械追求所有措施都在同一地点完成。
总结|识别真实权属,锁定可执行资产
家族信托、家族办公室、基金和离岸公司既不是当然的“资产避风港”,也不能仅凭控制关系将其名下资产视为债务人财产完成穿透。新加坡资产追索的核心,是识别债务人对具体资产享有什么权利,并据此选择披露、冻结和执行工具。通常应依次解决执行基础、资产与权属调查、临时保全及具体执行方式。真正重要的不是简单“穿透”某个载体,而是能够证明为什么某项资产仍然可以被债权人追索。
下期预告|英国:全球冻结令与信息披露工具
下一篇将转向英国,重点讨论全球冻结令、信息披露工具,以及取得可执行判决后的第三方债务令、押记令和接管人等执行措施。
特别声明 |
|
汉坤律师事务所编写《汉坤法律评述》的目的仅为帮助客户及时了解中国或其他相关司法管辖区法律及实务的最新动态和发展,仅供参考,不应被视为任何意义上的法律意见或法律依据。 如您对本期《汉坤法律评述》内容有任何问题或建议,请与汉坤律师事务所以下人员联系: |
|
刘冬 电话: +86 10 8525 5519 |
[1]实习生于佳卉对本文的写作亦有贡献。
[2]La Dolce Vita Fine Dining Co Ltd v Zhang Lan [2022] SGHC 278;Zhang Lan v La Dolce Vita Fine Dining Group Holdings Ltd [2023] SGHC(A) 22。
[3][2022] SGHC 278,第11-12段。
[4][2022] SGHC 278,第10、13–15、29段。
[5] [2023] SGHC(A) 22,第36-43段。
[6] [2022] SGHC 278,第35–55段。
[7][2023] SGHC(A) 22,第79–86段。
[8][2023] SGHC(A) 22,第27-34段;[2022] SGHC 278,第 35–43、57–59段。
[9]Xiamen Tonghin Furniture Industries Co Pte Ltd v Goh Heng Tee [2026] SGHC 55; Goh Heng Tee v Xiamen Tonghin Furniture Industries Co Pte Ltd and another matter [2026] SGHC(A) 24。


